Guia Completo sobre Dividendos nos Fundos Imobiliários: Como Funciona e Dicas de Investimento
O que são dividendos nos fundos imobiliários?
1. Definição de Dividendo e sua Origem nos FIIs
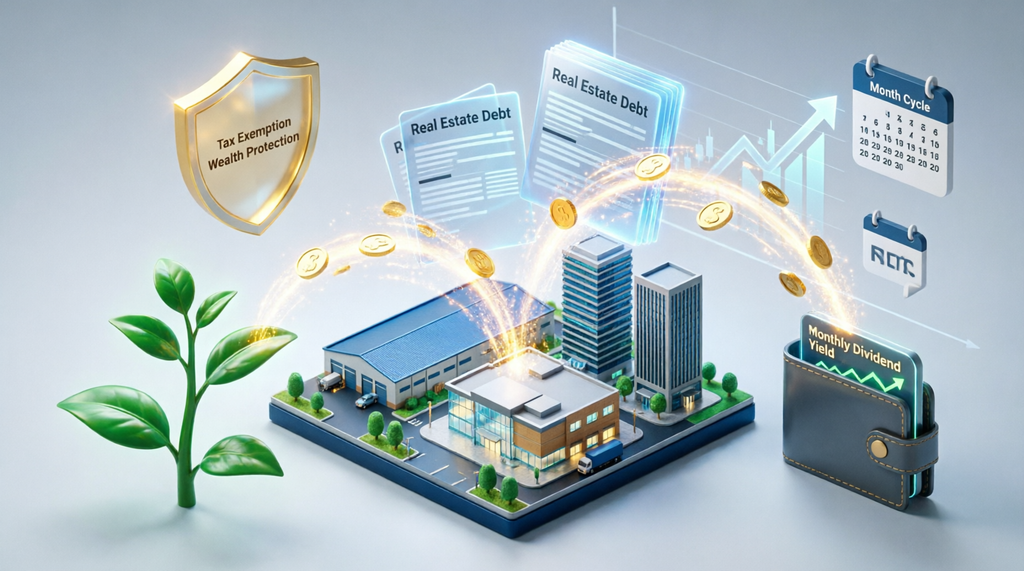
No contexto dos Fundos de Investimento Imobiliário, o termo técnico e regulatório mais adequado é “rendimento” ou “provento”, embora o mercado popularmente os chame de dividendos. Eles representam a parcela dos resultados financeiros gerados pelo patrimônio do fundo que é repassada diretamente aos cotistas.
A origem desses rendimentos varia de acordo com a estratégia do fundo:
- Aluguéis de imóveis físicos: Principal fonte de renda dos FIIs de “tijolo” (galpões logísticos, shoppings, lajes corporativas, etc.).
- Rendimentos de títulos de dívida imobiliária: Fonte principal dos FIIs de “papel”, que recebem os juros e correções monetárias de Certificados de Recebíveis Imobiliários (CRIs) e Letras de Crédito Imobiliário (LCIs).
- Ganhos de capital: Lucros obtidos com a venda de imóveis ou de cotas de outros fundos que façam parte da carteira.
- Rendimentos financeiros: Juros sobre aplicações em caixa do fundo, como CDBs de liquidez diária ou fundos DI, utilizados para gestão de tesouraria.
2. Importância dos Rendimentos para os Investidores em Renda Imobiliária
Os rendimentos são o principal motor de atração dos FIIs e desempenham papéis cruciais na estratégia dos investidores:
- Geração de Renda Passiva e Previsível: Funcionam como um complemento salarial ou fonte de sustento, caindo regularmente na conta do investidor sem que ele precise vender o ativo principal (a cota).
- Proteção Patrimonial: Muitos FIIs possuem contratos de aluguel indexados à inflação (IPCA) ou a taxas de juros (CDI), o que ajuda a preservar o poder de compra dos rendimentos ao longo do tempo.
- Efeito dos Juros Compostos: Ao reinvestir automaticamente os rendimentos na compra de novas cotas, o investidor aumenta sua participação no fundo e, consequentemente, o valor absoluto dos próximos recebimentos, acelerando a construção de patrimônio.
- Vantagem Tributária: Atualmente, os rendimentos distribuídos por FIIs são isentos de Imposto de Renda para pessoas físicas residentes no Brasil, desde que o fundo cumpra requisitos legais (como ter as cotas negociadas em bolsa e um mínimo de 50 cotistas) renovainvest.com.br.
3. Como os Rendimentos são Distribuídos e a Periodicidade
A distribuição de proventos nos FIIs segue regras rígidas estabelecidas pela Comissão de Valores Mobiliários (CVM) e pela legislação tributária:
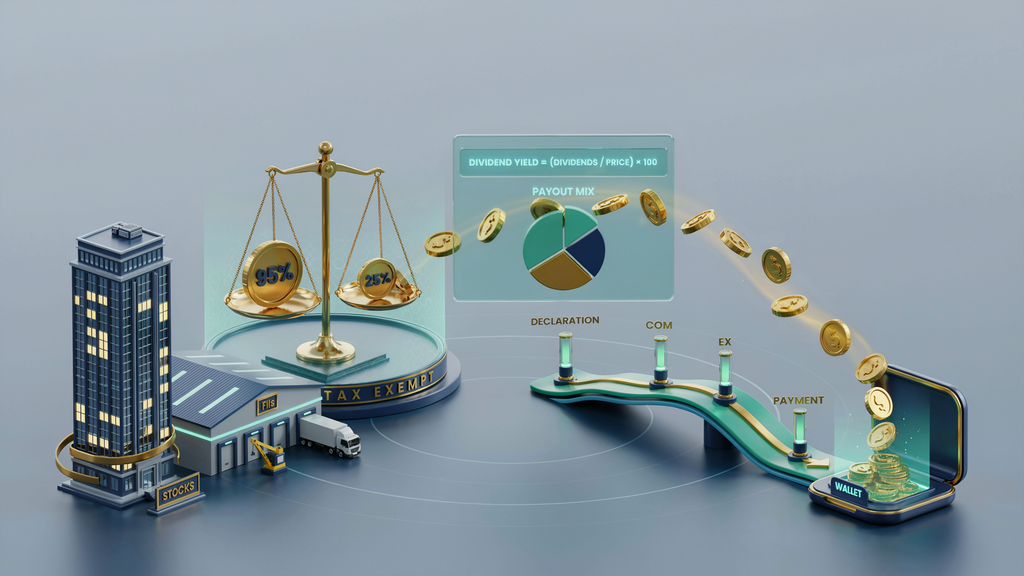
- Obrigatoriedade de Distribuição: Pela regulação da CVM (Instrução CVM nº 472/2008 e normas complementares), os FIIs são obrigados a distribuir, no mínimo, 95% dos lucros semestrais apurados no regime de caixa www.studocu.com, revistas.apet.org.br. Esse regime de caixa significa que o fundo distribui o dinheiro que efetivamente entrou em seus cofres, e não apenas o lucro contábil.
- Periodicidade: Embora a obrigação legal de apuração e distribuição seja semestral, a esmagadora maioria dos fundos imobiliários no Brasil opta por realizar a distribuição de rendimentos mensalmente investidor10.com.br, www.suno.com.br. Essa prática tornou-se um padrão de mercado e é um dos maiores atrativos da classe, pois oferece fluxo de caixa constante ao investidor.
- Mecanismo de Pagamento: Todo mês, o fundo divulga um relatório que contém duas datas essenciais:
- Data-base (ou “Data Com”): Dia em que o investidor precisa estar com a cota em sua carteira para ter direito ao recebimento.
- Data de Pagamento: Dia em que o valor líquido é efetivamente creditado na conta corrente ou de investimentos do cotista (geralmente alguns dias úteis após a data-base) blog.terrainvestimentos.com.br.
Observação: O valor do rendimento por cota pode variar de um mês para o outro, dependendo da performance dos aluguéis, da inadimplência, da realização de ganhos de capital ou da variação dos índices que corrigem a carteira do fundo. Por isso, é fundamental que o investidor analise a consistência e a origem dos rendimentos ao longo do tempo, e não apenas o valor isolado de um único mês.
Como funcionam os dividendos nos FIIs?
1. Modelos de Distribuição de Dividendos e sua Relevância
As empresas e fundos não distribuem lucro de forma aleatória; eles seguem políticas definidas que sinalizam sua saúde financeira e estratégia.
Principais Modelos de Política de Dividendos:
- Política de Payout Constante:
- O que é: A empresa define uma porcentagem fixa do lucro líquido a ser distribuída (ex: 40% do lucro).
- Relevância: Se o lucro da empresa sobe, o dividendo sobe; se o lucro cai, o dividendo cai. Garante que a empresa não pague mais do que pode, mas torna a renda do investidor variável.
- Política de Dividendos Estáveis:
- O que é: A empresa busca pagar um valor fixo por ação ou um crescimento constante ano a ano, independentemente de pequenas oscilações no lucro trimestral.
- Relevância: Muito valorizada por investidores de renda (como aposentados), pois gera previsibilidade. Geralmente adotada por empresas maduras (ex: utilities, bancos, saneamento).
- Política Residual:
- O que é: A empresa primeiro separa o dinheiro para reinvestimento em novos projetos (CAPEX) e distribui apenas o que “sobrar” (o resíduo).
- Relevância: Comum em empresas de crescimento (Growth). O foco é a valorização da cota/ação, não a renda mensal.
- Juros sobre Capital Próprio (JCP) – Exclusivo do Brasil:
- O que é: Uma forma de remuneração que é dedutível do Imposto de Renda da empresa (reduz o lucro tributável da companhia), mas sofre retenção de 15% na fonte para o investidor pessoa física.
- Relevância: Usado para otimizar o caixa da empresa e garantir pagamento mesmo em anos de menor lucro contábil.
Relevância para o Investidor:
- Renda Passiva: Geração de fluxo de caixa sem necessidade de vender o ativo.
- Sinalização de Saúde: Empresas que pagam dividendos consistentes geralmente têm governança corporativa sólida e caixa real.
- Efeito dos Juros Compostos: O reinvestimento dos dividendos na compra de novas cotas/ações acelera exponencialmente o patrimônio a longo prazo.
2. Cálculo do Rendimento (Dividend Yield – DY)
O Dividend Yield (DY) é o indicador que mede a rentabilidade do ativo baseada apenas nos proventos pagos, em relação ao preço pago pelo ativo.
A Fórmula Básica
DY=(Prec¸o da Cota/Ac¸a˜oTotal de Dividendos/Rendimentos por Cota no Perıˊodo)×100
Nota: O período mais comum para análise é os últimos 12 meses.
Exemplo Prático (FII)
- Preço da Cota: R$ 100,00
- Rendimento mensal médio: R$ 0,80
- Total anual (12 meses): R$ 9,60
DY=(100,009,60)×100=9,6% ao ano
Exemplo Prático (Ação)
- Preço da Ação: R$ 50,00
- Dividendos pagos nos últimos 12 meses: R$ 2,50
DY=(50,002,50)×100=5% ao ano
Atenção: Um DY muito alto (ex: 20%+) pode ser uma “armadilha”. Pode indicar que o preço da ação despencou (o denominador diminuiu) ou que a empresa pagou um lucro extraordinário e não recorrente (venda de um ativo, por exemplo).
3. Aspectos Legais e Regulatórios (Brasil)
A distribuição de lucros no Brasil é regida principalmente pela Lei das S.A. (Lei 6.404/76) e pela Lei dos FIIs (Lei 8.668/93).
Para Empresas (Ações – S.A.)
- Dividendo Obrigatório: A lei exige que a empresa distribua, no mínimo, 25% do lucro líquido ajustado, salvo se o estatuto social disser otherwise ou se a assembleia aprovar a retenção para reinvestimento (o que deve ser justificado).
- Isenção Fiscal: Atualmente, para Pessoas Físicas residentes no Brasil, dividendos são isentos de Imposto de Renda.
- JCP: Como mencionado, sofre 15% de IR retido na fonte.
Para Fundos Imobiliários (FIIs)
- A Regra dos 95%: A lei determina que os FIIs devem distribuir, no mínimo, 95% dos lucros auferidos (caixa gerado) aos cotistas.
- Obrigatoriedade de Periodicidade: Diferente das ações (que podem pagar anualmente), a maioria dos FIIs paga mensalmente.
- Isenção Fiscal: Os rendimentos de FIIs são isentos de IR para pessoa física, desde que:
- O fundo seja negociado em bolsa.
- O investidor tenha mais de 10% das cotas (regra geral para não tributação, embora haja nuances).
- Nota: FIIs de “Papel” (recebíveis) e alguns de “Tijolo” podem ter regras específicas de tributação se não cumprirem requisitos de dispersão de cotas, mas a regra geral para o pequeno investidor é a isenção.
4. Datas de Pagamento e o “Corte”
Para receber o dividendo, o investidor precisa entender o cronograma da bolsa. Existem três datas cruciais:
- Data de Declaração (Declaration Date):
- O Conselho de Administração ou a Assembleia aprova o pagamento. A notícia sai no site da empresa (Relação com Investidores). O dinheiro ainda não está na conta.
- Data “Com” (Data Com / Record Date):
- É a data mais importante.
- Se você comprar a ação/cota até o final do pregão desta data, você tem direito ao recebimento.
- Se você já possuía o ativo, deve mantê-lo em carteira até o final deste dia.
- Data “Ex” (Ex-Date):
- É o primeiro dia em que o ativo é negociado sem o direito ao dividendo recém-declarado.
- Se você comprar na Data Ex, não receberá aquele dividendo específico.
- Curiosidade: Na abertura da Data Ex, o preço da cota/ação tende a cair tecnicamente o valor do dividendo, pois aquele caixa saiu da empresa/fundo.
- Data de Pagamento (Payment Date):
- O dia em que o dinheiro cai efetivamente na conta do investidor na corretora.
Resumo do Fluxo
Declaração → Data Com (Último dia para ter direito) → Data Ex (Mercado ajusta o preço) → Pagamento (Dinheiro na conta).
Dicas para investir em dividendos de FIIs
1. Estratégia para Escolher FIIs com Bons Dividendos
Escolher fundos imobiliários apenas pelo maior percentual de retorno no mês é um erro comum que pode levar a “armadilhas de dividendos”. Uma estratégia sólida deve considerar:
- Regularidade e Histórico: Priorize fundos com um histórico consistente de pagamentos mensais ao longo de anos, em vez de aqueles que apresentam um pico isolado de Dividend Yield (DY), que pode ser insustentável borainvestir.b3.com.br.
- Análise Fundamentalista: Utilize princípios de Value Investing para identificar fundos sólidos, que geram renda previsível e possuem patrimônio de qualidade, ajustando sua estratégia conforme o cenário econômico alphacapitalclub.com.br.
- Geração de Caixa Real: O dividendo deve ser sustentado pelos rendimentos operacionais recorrentes do fundo (como aluguéis e juros de recebíveis), e não por devoluções de capital ou vendas pontuais de ativos.
2. Importância da Diversificação na Carteira de FIIs
A diversificação é o principal mecanismo de proteção de uma carteira de renda variável, e nos FIIs ela deve ocorrer em múltiplas camadas para mitigar riscos específicos:
- Entre Tipos de Fundo (Tijolo vs. Papel): Fundos de “tijolo” (imóveis físicos como logística, shoppings e lajes) oferecem proteção patrimonial e potencial de valorização da cota www.c6bank.com.br. Já os fundos de “papel” (que investem em CRIs) tendem a oferecer dividendos mais altos atrelados a índices de inflação ou juros, mas sem a mesma valorização patrimonial maisretorno.com.
- Entre Setores Imobiliários: Distribuir o capital entre logística, shoppings, renda urbana, agronegócio e fundos de fundos (FoFs) reduz o impacto negativo de uma crise setorial específica www.facebook.com.
- Entre Inquilinos e Regiões: Evite concentração em um único inquilino ou região geográfica. Uma base diversificada de locatários com boa classificação de risco (credit rating) garante um fluxo de caixa muito mais estável pt.linkedin.com.
3. Análises Essenciais para Avaliar o Potencial de Dividendo
Ao avaliar um FII, nunca olhe um indicador de forma isolada. Considere as seguintes métricas de forma combinada:
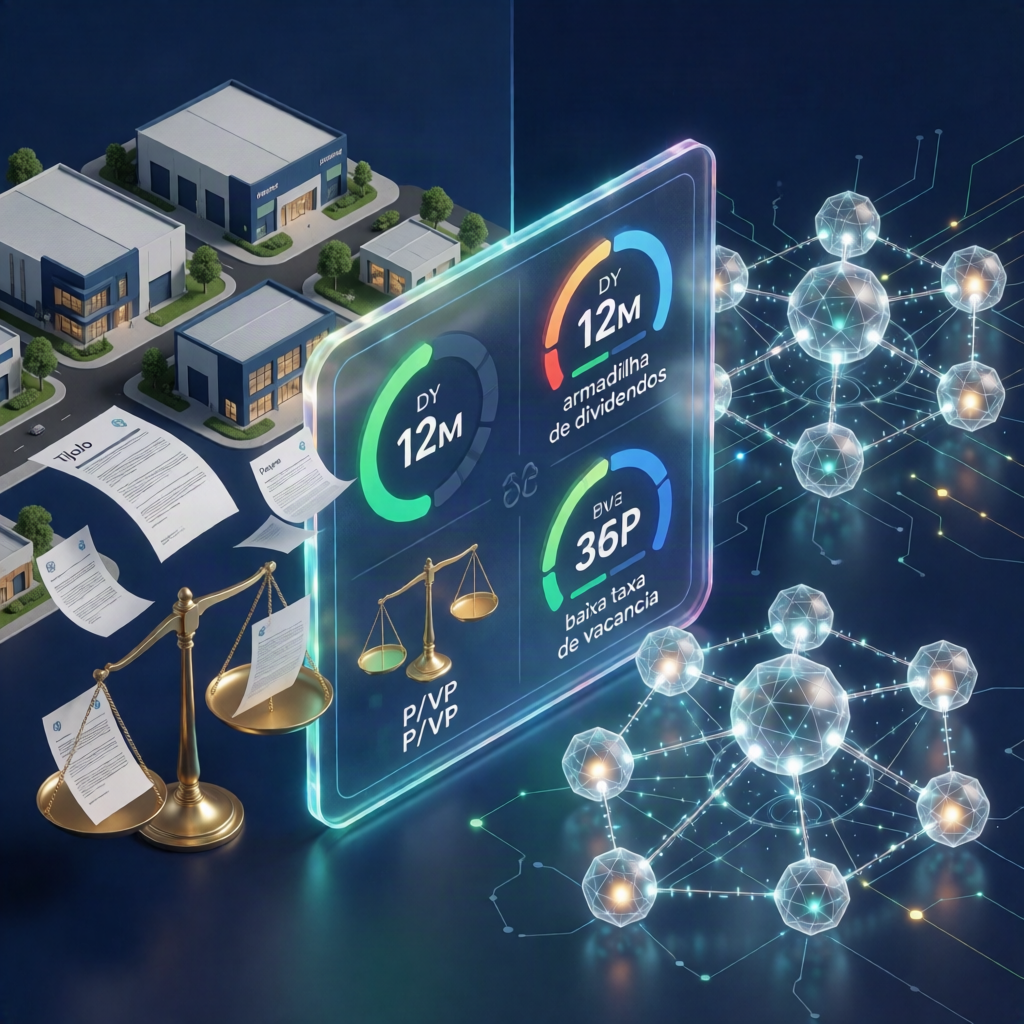
- Dividend Yield (DY): Analise a média dos últimos 12 meses (DY 12M) em vez de apenas o último mês. Um DY muito acima da média histórica do setor pode indicar risco elevado ou queda brusca no preço da cota, e não necessariamente um bom negócio investidor10.com.br.
- P/VP (Preço sobre Valor Patrimonial): Indica se a cota está sendo negociada com ágio (P/VP > 1) ou deságio (P/VP < 1). Comprar um fundo com P/VP excessivamente elevado pode comprimir o seu Dividend Yield futuro, pois você está pagando caro pelo patrimônio subjacente conteudos.xpi.com.br.
- Taxas de Vacância:
- Vacância Física: Percentual de área não alugada.
- Vacância Financeira: Impacto financeiro de eventuais carências, inadimplências ou descontos concedidos. Quanto menores e mais estáveis forem essas taxas, mais saudável é a geração de renda do fundo maisretorno.com.
- Qualidade dos Contratos e Inquilinos: Verifique o prazo médio restante dos contratos e o índice de reajuste (IPCA, IGP-M, etc.). Contratos longos com empresas de alto credit rating garantem previsibilidade nos dividendos futuros pt.linkedin.com.
- Liquidez Diária: Fundos com baixo volume de negociação na B3 podem dificultar a compra ou venda de quantidades maiores sem impactar negativamente o preço da cota investidor10.com.br.
- Gestão e Track Record: Avalie a experiência, a transparência e a coerência da administradora, observando se os relatórios gerenciais trimestrais condizem com a distribuição efetiva de resultados aos cotistas pt.linkedin.com.
Dica Prática de Alocação
Uma carteira equilibrada para um investidor moderado costuma ter entre 8 a 15 fundos, mesclando a geração de renda imediata e alta (papel) com a proteção e o crescimento patrimonial de longo prazo (tijolo). Revisar os relatórios gerenciais trimestralmente é essencial para garantir que a tese de investimento original continua válida.
Impactos da vacância nos dividendos dos FIIs
1. Como a taxa de vacância influencia os dividendos distribuídos
A vacância nos FIIs é analisada sob duas óticas complementares:
- Vacância Física: Percentual da área locável total que está efetivamente desocupada brick360.com.br.
- Vacância Financeira: Reflete o impacto econômico real dessa desocupação (ou de descontos, carências e inadimplência) sobre a receita bruta potencial do fundo stayluvi.com.
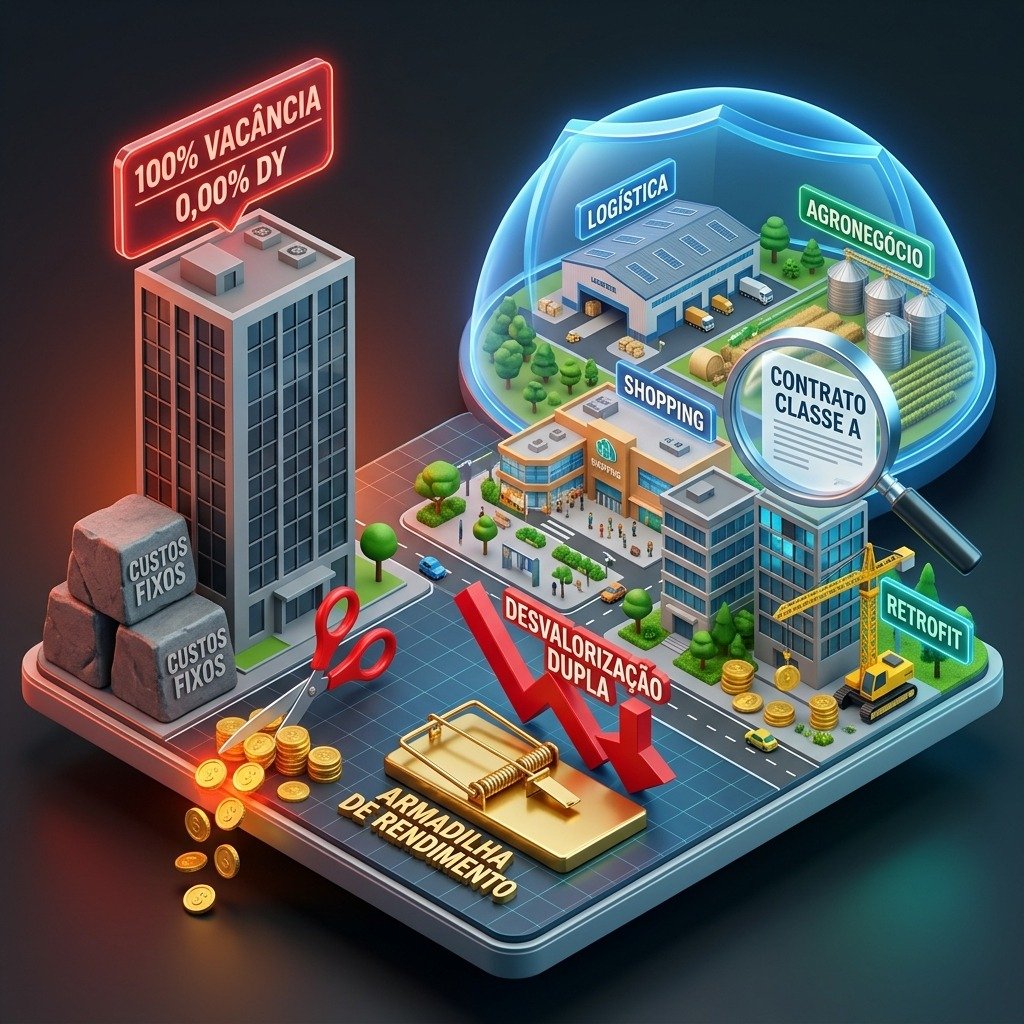
O impacto nos dividendos ocorre por um “efeito tesoura”:
- Queda na Receita: O fundo deixa de receber os aluguéis proporcionais ao espaço vago ou inadimplente.
- Persistência dos Custos Fixos: Despesas como condomínio, IPTU, segurança e manutenção predial continuam sendo pagas pelo fundo, mesmo sem a contrapartida da receita de aluguel, o que corrói a margem líquida marcelofayh.com.br.
Como a legislação brasileira exige que os FIIs distribuam pelo menos 95% do lucro caixável, qualquer redução na receita líquida disponível resulta automaticamente em cortes nos rendimentos distribuídos aos cotistas
blog.daycoval.com.br.
2. Exemplo específico: O caso do CTXT11 (Centro Têxtil Internacional)
O CTXT11 é um exemplo didático e extremo de como a vacância persistente pode anular completamente a proposta de renda passiva de um FII.
- O Cenário: O fundo detém participação no empreendimento Centro Têxtil Internacional, localizado em São Paulo. Em relatórios gerenciais recentes, o fundo apresentou uma taxa de vacância física de 100% em seu portfólio voltado à geração de renda www.fundsexplorer.com.br.
- O Impacto nos Dividendos: Como consequência direta da falta de ocupação e da impossibilidade de gerar receita de aluguéis, o CTXT11 distribuiu R$ 0,00 por cota nos últimos 12 meses, resultando em um Dividend Yield (DY) de 0,00% no período statusinvest.com.br.
- Reflexo no Patrimônio: A incapacidade crônica de gerar caixa fez com que o fundo passasse a ser negociado com um forte desconto em relação ao seu Valor Patrimonial (P/VP em torno de 0,34), refletindo o prêmio de risco exigido pelo mercado e a expectativa negativa sobre sua recuperação no curto prazo www.meusdividendos.com.
Nota de contexto: Embora o CTXT11 seja um caso agravado, é importante notar que fundos de lajes corporativas em geral enfrentaram desafios estruturais de vacância nos últimos anos, enquanto segmentos como o logístico têm mostrado maior resiliência devido à demanda sustentada do e-commerce
portas.com.br.
3. Desafios que os investidores enfrentam com a vacância e suas soluções
Principais Desafios
- Armadilha de Rendimento (Yield Trap): Um fundo pode reportar vacância física baixa (ex: 5%), mas ter uma vacância financeira alta (ex: 20%) devido a pesados descontos concedidos ou longos períodos de carência para reter inquilinos, mascarando a saúde real da receita www.suno.com.br.
- Desvalorização Dupla: O investidor sofre simultaneamente com a queda dos dividendos (renda) e com a desvalorização do preço da cota no mercado secundário, já que o mercado antecipa a deterioração dos resultados futuros conteudos.xpi.com.br.
- Concentração de Risco: Fundos com poucos imóveis ou poucos inquilinos (monotenia) estão muito mais vulneráveis; a saída de um único locatário pode elevar a vacância a patamares críticos de forma instantânea.
Soluções e Boas Práticas para o Investidor
- Analisar a Vacância Financeira, não apenas a Física: Sempre confira o relatório gerencial mensal para entender se a receita está sendo corroída por inadimplência ou descontos agressivos, e não apenas por metros quadrados vazios stayluvi.com.
- Diversificação de Carteira: Distribuir o capital entre diferentes segmentos (logística, shoppings, renda urbana, agências bancárias) e diversas gestoras. Isso dilui o impacto negativo de um imóvel específico que entre em vacância www.instagram.com.
- Foco na Qualidade dos Inquilinos e Contratos: Priorizar fundos com inquilinos de alta classificação de crédito (investment grade) e contratos de longo prazo com reajustes previsíveis (como IPCA + taxa fixa), o que garante estabilidade e previsibilidade ao fluxo de caixa borainvestir.b3.com.br.
- Avaliar a Capacidade de Gestão Ativa: Investir em fundos cujas gestoras têm histórico comprovado de retrofit (modernização de ativos obsoletos), reposicionamento estratégico ou agilidade na renegociação de contratos para reduzir o tempo de ociosidade do imóvel www.abecip.org.br.
- Monitoramento Contínuo dos Relatórios: Ler os fatos relevantes e relatórios gerenciais mensais para identificar tendências (ex: vencimento de contratos em massa no próximo semestre) antes que se transformem em vacância efetiva e surpreendam o mercado www.instagram.com.
Em resumo, a vacância não é apenas um número estático, mas um indicador dinâmico que exige do investidor uma análise profunda da qualidade da gestão e da resiliência do ativo subjacente.
Leia também:
Share this content:

Publicar comentário