Investimentos que rendem mais que a poupança: guia para iniciantes e conservadores
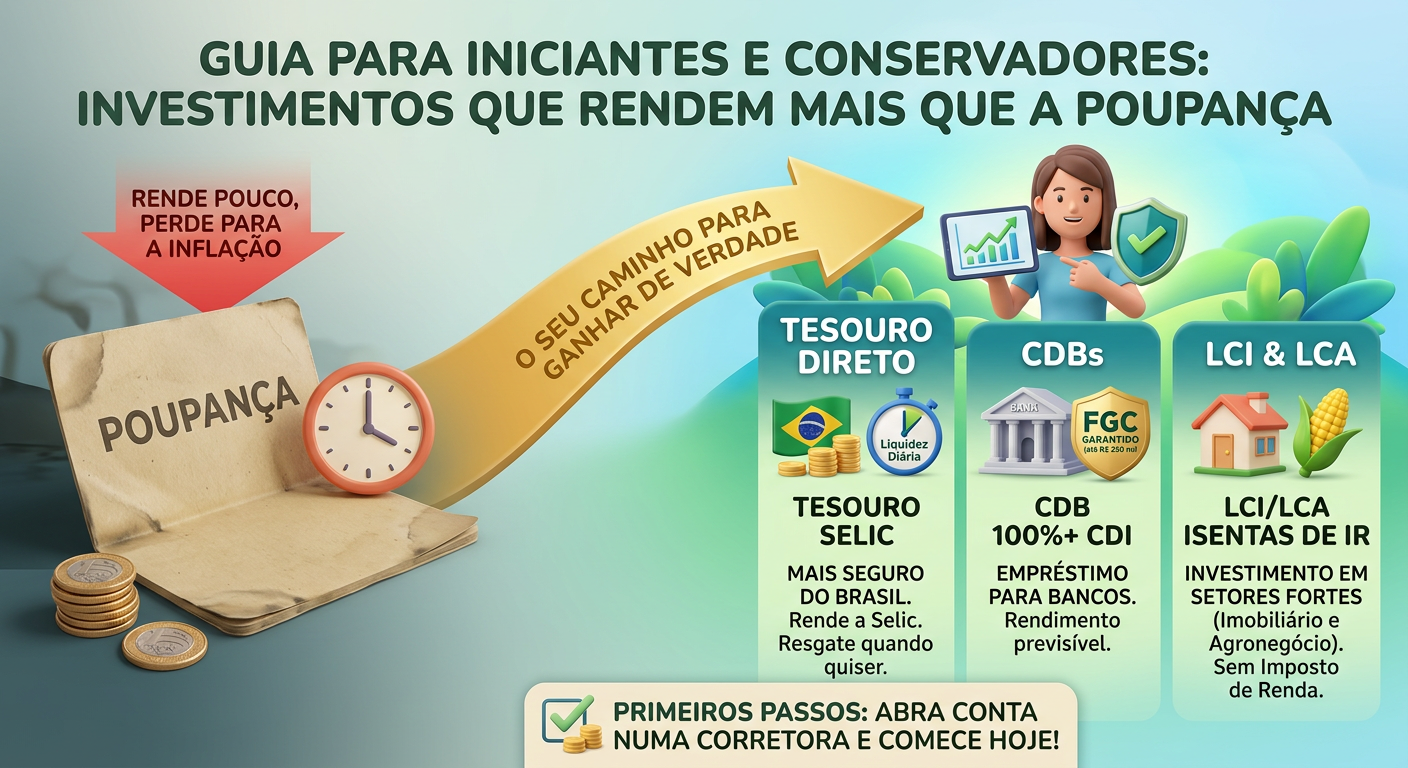
Descubra investimentos que podem render mais que a poupança, com opções seguras para iniciantes e perfis conservadores. Compare CDB, Tesouro, LCI e LCA.
Por que a poupança costuma perder para outras aplicações
A caderneta de poupança é um produto de renda fixa, isento de Imposto de Renda e com liquidez diária. Sua remuneração segue uma regra definida por lei: quando a Selic está acima de 8,5% ao ano, o rendimento é de 0,5% ao mês mais a Taxa Referencial (TR); quando a Selic fica igual ou abaixo desse patamar, acompanha 70% da Selic mensal mais a TR.fabramoney.com
Em outubro de 2026, com Selic a 13,75% ao ano, a poupança esteve rendendo cerca de 0,66% ao mês, o equivalente a aproximadamente R$ 6,60 por mês para cada R$ 1.000 investidos. Esse rendimento é isento de IR, o que é uma vantagem relevante. Porém, ele ainda tende a ser inferior ao de um CDB que pague 100% do CDI, sobretudo em prazos mais longos, quando o Imposto de Renda incide em alíquotas menores.fabramoney.com
Um CDB de 100% do CDI, por exemplo, pode gerar cerca de R$ 10,70 brutos por mês para cada R$ 1.000, conforme estimativa baseada no CDI próximo de 13,65% ao ano. Mesmo após o desconto de Imposto de Renda, o resultado líquido tende a superar a poupança, especialmente a partir de dois anos, quando a alíquota cai para 15%.fabramoney.com
O contexto atual dos juros
O cenário brasileiro de outubro de 2026 é marcado por juros altos. A Selic, taxa básica definida pelo Comitê de Política Monetária (Copom), está em 13,75% ao ano, e o mercado financeiro projetava, segundo levantamentos citados na imprensa econômica, uma redução para 13,25% até o fim do ano.noticiasagricolas.com+1
Esse ambiente favorece a renda fixa pós-fixada, cuja rentabilidade acompanha o CDI. O CDI é a taxa média dos depósitos interbancários e se move muito próximo da Selic. Quando a Selic está alta, CDBs, LCIs, LCAs, letras financeiras e fundos atrelados ao CDI tendem a render mais.
Ao mesmo tempo, os títulos públicos oferecem remunerações expressivas. Em meados de outubro de 2026, o Tesouro Prefixado 2029 era negociado próximo de 12,79% ao ano, enquanto o Tesouro IPCA+ 2032 pagava IPCA mais 6,81% ao ano. Esses números mostram que o mercado está disposto a remunerar bem quem aceita prazos mais longos ou correção pela inflação.investnews.com+1
CDB: a alternativa mais direta à poupança
O Certificado de Depósito Bancário (CDB) é um título emitido por bancos para captar recursos. Em termos práticos, o investidor empresta dinheiro à instituição financeira e recebe juros em troca.
Como funciona a rentabilidade
Os CDBs podem ser:
- Pós-fixados: remuneram um percentual do CDI, como 100%, 105% ou 110% do CDI.
- Prefixados: definem uma taxa fixa no momento da compra, por exemplo, 13% ao ano até o vencimento.
- Híbridos: combinam inflação mais uma taxa fixa, como IPCA + 6% ao ano.
Para investidores iniciantes e conservadores, CDBs pós-fixados de bancos sólidos costumam ser uma porta de entrada interessante. Eles permitem acompanhar a Selic sem assumir o risco de marcação a mercado dos títulos prefixados.
Vantagens e limitações
A principal vantagem é a possibilidade de obter rentabilidade superior à poupança com risco relativamente baixo, desde que a instituição seja confiável e o investimento esteja dentro do limite de cobertura do Fundo Garantidor de Créditos (FGC). O FGC cobre até R$ 250 mil por CPF e por instituição financeira, limitado a R$ 1 milhão em um período de quatro anos, considerando o conjunto de produtos protegidos.
A limitação está na liquidez. Nem todo CDB permite resgate antecipado. Alguns só devolvem o dinheiro no vencimento; outros possuem liquidez diária, mas podem exigir um prazo mínimo de permanência. Antes de investir, é essencial verificar a data de vencimento, a existência de carência e a política de resgate.
Tesouro Direto: segurança do governo federal
O Tesouro Direto é o programa do Tesouro Nacional que permite a pessoas físicas comprar títulos públicos federais. Por serem emitidos pelo governo federal, esses títulos são geralmente considerados a referência de menor risco de crédito na economia brasileira.
Tesouro Selic
O Tesouro Selic é o título mais próximo da poupança em termos de simplicidade, mas com potencial de retorno maior. Ele acompanha a variação da taxa Selic e é indicado para reserva de emergência ou objetivos de curto prazo.
Em outubro de 2026, havia títulos Tesouro Selic com vencimentos em 2029 e 2031. Um dos papéis, o Tesouro Selic 2031, era negociado com remuneração de Selic mais 0,0883% ao ano. Esse pequeno adicional sobre a Selic pode fazer diferença ao longo do tempo, sobretudo em comparação com a poupança.valorinveste.globo
A principal vantagem é a liquidez: o título pode ser vendido antecipadamente no Tesouro Direto, embora o valor recebido dependa do preço de mercado no dia da venda. A principal desvantagem é que o rendimento não é fixo: se a Selic cair, o retorno futuro também tende a diminuir.
Tesouro Prefixado
No Tesouro Prefixado, o investidor conhece a taxa contratada no momento da compra. Se comprar um título a 12,79% ao ano e mantê-lo até o vencimento, receberá essa taxa bruta anual, descontados os tributos aplicáveis.investnews.com+1
Esse tipo de título é interessante quando o investidor acredita que os juros cairão no futuro. Contudo, existe risco de marcação a mercado: se as taxas subirem após a compra, o preço do título no mercado secundário pode cair. Portanto, para perfis conservadores, o prefixado é mais adequado quando há previsão de manter o dinheiro até o vencimento.
Tesouro IPCA+
O Tesouro IPCA+ protege o poder de compra porque paga a variação do IPCA, índice oficial de inflação, mais uma taxa real contratada. Em meados de outubro de 2026, o Tesouro IPCA+ 2032 pagava IPCA mais 6,81% ao ano, enquanto papéis com vencimento em 2040 e 2050 ofereciam taxas próximas de IPCA mais 6,57% ao ano.investnews.com+1
Para objetivos de longo prazo, como aposentadoria, educação dos filhos ou formação de patrimônio, essa modalidade pode ser especialmente eficiente. Ela não garante um retorno nominal alto no curto prazo, mas busca preservar o poder de compra do capital ao longo dos anos.
LCI e LCA: isenção de Imposto de Renda
As Letras de Crédito Imobiliário (LCI) e as Letras de Crédito do Agronegócio (LCA) são títulos emitidos por bancos para financiar, respectivamente, o setor imobiliário e o agronegócio. Para a pessoa física, o rendimento é isento de Imposto de Renda.
Essa isenção é o principal diferencial. Um CDB que paga 100% do CDI pode, após impostos, entregar menos do que uma LCI ou LCA que pague, por exemplo, 90% ou 95% do CDI. A comparação correta, portanto, deve considerar o retorno líquido, e não apenas o percentual divulgado pelo banco.
Quando valem a pena
LCIs e LCAs tendem a ser vantajosas quando:
- O percentual do CDI é competitivo em relação ao CDB equivalente.
- O prazo e a carência são compatíveis com o objetivo do investidor.
- A instituição emissora é sólida.
- O investimento está coberto pelo FGC, quando aplicável.
O ponto de atenção é a liquidez. Muitas LCIs e LCAs têm carência mínima e não permitem resgate antecipado. Por isso, não são a melhor escolha para a reserva de emergência, mas podem compor a parte da carteira destinada a objetivos de médio prazo.
Fundos de renda fixa: praticidade com custos
Fundos de renda fixa reúnem recursos de diversos investidores e aplicam em títulos públicos, CDBs, debêntures e outros papéis. Eles podem ser uma alternativa prática para quem prefere delegar a gestão, mas exigem atenção a dois pontos: taxa de administração e come-cotas.
O come-cotas é uma antecipação semestral do Imposto de Renda, aplicada em maio e novembro. Isso pode reduzir o efeito dos juros compostos em relação a títulos como CDBs, LCIs, LCAs e Tesouro Direto, que não possuem essa sistemática.
Para investidores conservadores, fundos DI e fundos de renda fixa simples podem fazer sentido, desde que a taxa de administração seja baixa e a estratégia seja transparente. Fundos com exposição a crédito privado, juros longos ou moedas estrangeiras têm risco maior e exigem mais análise.
Debêntures e crédito privado: retorno maior, risco maior
Debêntures são títulos de dívida emitidos por empresas. Em geral, oferecem taxas superiores às dos títulos públicos porque o investidor assume risco de crédito — isto é, o risco de a empresa não pagar juros ou principal.
Existem debêntures incentivadas, emitidas para projetos de infraestrutura e isentas de IR para pessoas físicas. Elas podem ser atraentes, mas não são automaticamente seguras. A qualidade da empresa emissora, o nível de endividamento, a garantia oferecida e o prazo do papel são fatores decisivos.
Para iniciantes, debêntures devem ser tratadas com cautela. Elas podem complementar uma carteira, mas não deveriam substituir integralmente títulos públicos ou CDBs de bancos consolidados.
Comparação prática entre as principais opções
| Investimento | Risco de crédito | Liquidez | Tributação | Adequação para conservadores |
|---|---|---|---|---|
| Poupança | Baixo | Diária | Isenta | Alta, mas retorno geralmente inferior |
| CDB pós-fixado | Depende do banco | Varia | IR regressivo | Alta, se banco sólido e coberto pelo FGC |
| Tesouro Selic | Muito baixo | Alta, com venda antecipada | IR regressivo | Muito alta |
| Tesouro Prefixado | Muito baixo | Média, com risco de preço | IR regressivo | Média, ideal até o vencimento |
| Tesouro IPCA+ | Muito baixo | Média, com risco de preço | IR regressivo | Alta para longo prazo |
| LCI/LCA | Depende do emissor | Geralmente baixa | Isenta de IR | Alta, se prazo for compatível |
| Fundo DI | Baixo a médio | Varia | Come-cotas e IR | Média a alta |
| Debênture | Médio a alto | Varia | Pode ser isenta ou tributada | Baixa a média |
A tabela mostra que não existe uma única “melhor aplicação”. A escolha depende do prazo e da necessidade de acesso ao dinheiro. Para reserva de emergência, Tesouro Selic ou CDB com liquidez diária tendem a ser mais adequados. Agora Para médio prazo, CDBs, LCIs e LCAs podem ser competitivos. Para longo prazo, o Tesouro IPCA+ merece destaque.
Riscos que muitos iniciantes ignoram
Risco de liquidez
Liquidez é a facilidade de transformar o investimento em dinheiro sem perda relevante. Um CDB com vencimento em três anos pode ter ótima taxa, mas não serve como reserva de emergência se não permitir resgate antecipado.
Risco de marcação a mercado
Esse risco afeta principalmente títulos prefixados e títulos atrelados ao IPCA. Se o investidor precisar vender antes do vencimento, o preço pode estar abaixo do valor pago, dependendo da movimentação dos juros. Manter o título até o vencimento reduz esse risco.
Risco de crédito
Presente em CDBs de instituições menores, LCIs, LCAs, fundos de crédito e debêntures. A taxa mais alta normalmente compensa um risco adicional. Por isso, avaliar o emissor é indispensável.
Risco inflacionário
A poupança é isenta de IR, mas não garante, por si só, ganho real consistente. Se a inflação subir mais do que o rendimento da aplicação, o poder de compra do investidor diminui. Títulos IPCA+ foram criados justamente para mitigar esse problema.
Oportunidades no cenário atual
Com Selic elevada, a oportunidade mais evidente está nos produtos pós-fixados. CDBs que pagam 100% do CDI ou mais, LCIs e LCAs competitivas e fundos DI de baixo custo podem capturar parte desse ciclo de juros altos.
Outra oportunidade está nos títulos IPCA+. Taxas reais próximas de 6,8% ao ano em papéis como o Tesouro IPCA+ 2032 representam uma remuneração acima da inflação caso mantidas até o vencimento. Para quem tem horizonte longo, isso pode ajudar a construir patrimônio com proteção inflacionária.investnews.com+1
Há também oportunidade educacional: muitos investidores ainda concentram recursos na poupança por hábito. Compreender a diferença entre rentabilidade bruta e líquida, prazo, liquidez e risco permite melhorar o resultado sem necessariamente assumir riscos elevados.
Como montar uma carteira conservadora
Uma estrutura simples para iniciantes pode ser organizada em três camadas:
- Reserva de emergência: Tesouro Selic ou CDB com liquidez diária, mantido em instituição sólida.
- Médio prazo: CDBs, LCIs e LCAs com prazos compatíveis com objetivos específicos.
- Longo prazo: Tesouro IPCA+ ou CDBs híbridos, para proteção contra inflação.
Essa divisão não é uma recomendação personalizada, mas um modelo conceitual. A proporção entre as camadas deve refletir a renda, as despesas, os objetivos e o perfil de risco do investidor.
O que pode mudar o cenário
O principal fator a acompanhar é a trajetória da Selic. Se o Banco Central iniciar um ciclo consistente de queda, os CDBs pós-fixados e o Tesouro Selic tendem a render menos no futuro. Nesse caso, títulos prefixados comprados antes da queda podem se valorizar no mercado secundário.
A inflação também é decisiva. Se o IPCA acelerar, títulos atrelados à inflação tendem a ganhar relevância. Se a inflação cair de forma sustentada, o diferencial entre poupança e outras aplicações pode diminuir, embora a estrutura tributária e a liquidez continuem influenciando a comparação.
Por fim, mudanças regulatórias, condições do crédito bancário e a saúde fiscal do país podem alterar as taxas oferecidas pelo mercado. Por isso, revisar a carteira periodicamente é mais importante do que buscar a aplicação “perfeita” em um único momento.
Conclusão
Existem diversas alternativas que podem render mais que a poupança, especialmente em um ambiente de Selic elevada. Para iniciantes e investidores conservadores, as opções mais adequadas costumam ser CDBs de bancos sólidos, Tesouro Selic, Tesouro IPCA+, LCIs e LCAs — sempre considerando prazo, liquidez, tributação e proteção do FGC.
A poupança mantém vantagens reais: simplicidade, isenção de IR e acesso diário ao dinheiro. Porém, seu retorno tende a ser inferior ao de aplicações de renda fixa comparáveis. A decisão racional não é abandonar a poupança por impulso, mas entender para qual objetivo cada recurso está destinado.
Para o investidor que busca segurança, o caminho mais consistente é diversificar entre liquidez, previsibilidade e proteção contra inflação. Assim, é possível buscar rentabilidade superior à poupança sem transformar uma escolha financeira simples em uma exposição desnecessária a riscos complexos.
Leia Tambem:
Tesouro Direto x CDB: qual rende mais hoje? – Por dentro do Relatorio
Onde investir R$ 1.000 em 2026: guia prático para iniciantes – Por dentro do Relatorio
Share this content:

2 comments