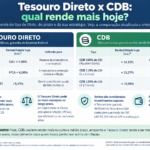
Tesouro Direto x CDB: qual rende mais hoje?
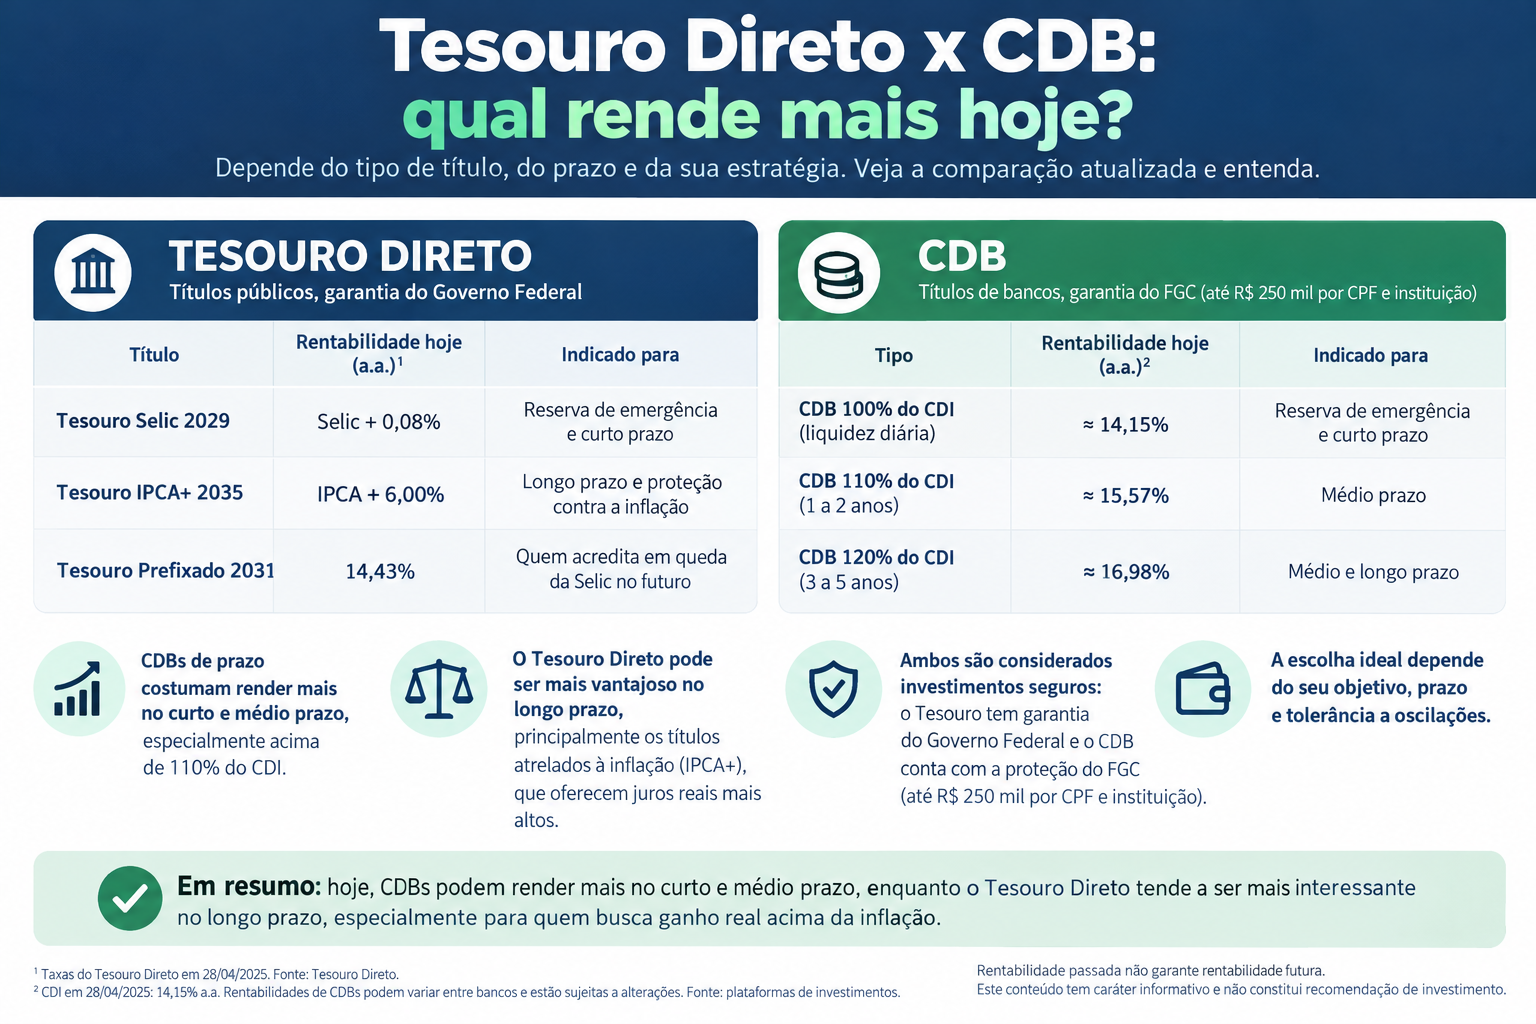
O Tesouro Direto e o CDB continuam entre as principais alternativas de renda fixa no Brasil, mas a resposta sobre qual rende mais hoje não é única: depende do título escolhido, do prazo, da taxa oferecida pelo banco, da liquidez necessária e da evolução da Selic e da inflação. Em outubro de 2026, com a Selic em 13,75% ao ano e o IPCA acumulado em 12 meses em 4,58%, a comparação ganha relevância especial para quem busca proteger o poder de compra e capturar juros ainda elevados.investorama-br+1
O contexto atual dos juros
A taxa básica de juros, a Selic, está em 13,75% ao ano desde 17 de setembro de 2026, após o Comitê de Política Monetária (Copom) reduzir a taxa de 14% para 13,75% na reunião de setembro. O CDI, principal referência para CDBs atrelados a juros, está em 13,65% ao ano na base de 252 dias úteis.investorama-br+2
Esse nível de juros é elevado em termos históricos e cria um ambiente favorável à renda fixa. Porém, o mercado espera queda gradual: a pesquisa Focus do Banco Central projetava, em meados de outubro, Selic em 13,25% ao final de 2026, o que implicaria dois cortes de 0,25 ponto percentual nas reuniões de novembro e dezembro.itatiaia.com+1
A inflação também é um fator central. O IPCA acumulado em 12 meses atingiu 4,58% em setembro, superando o teto da meta de inflação, fixado em 4,5%. Para 2026, o mercado elevou a projeção de IPCA para cerca de 5,22% em uma das leituras mais recentes, embora haja variações entre semanas e instituições.itatiaia.com+3
Interpretação: juros altos beneficiam CDBs pós-fixados e o Tesouro Selic no curto prazo. Já a inflação acima do teto da meta tende a valorizar títulos IPCA+, porque eles garantem uma taxa real — acima da inflação — contratada no momento da compra.
Como cada investimento funciona
Tesouro Direto
O Tesouro Direto é o programa de compra de títulos públicos federais pela internet. Ao investir, o aplicador empresta dinheiro ao Governo Federal e recebe remuneração conforme o título escolhido.tesourodireto
Existem três grandes famílias:
- Tesouro Selic: acompanha a taxa básica de juros e é o título mais indicado para reserva de emergência, por causa da menor volatilidade no curto prazo.
- Tesouro Prefixado: paga uma taxa fixa conhecida no momento da compra, como os 12,51% ao ano observados no Prefixado 2029 em 13 de outubro.valorinveste.globo
- Tesouro IPCA+: paga a variação do IPCA mais uma taxa real contratada; em 13 de outubro, o IPCA+ 2032 remunerava IPCA + 6,72% ao ano.valorinveste.globo
A principal característica do Tesouro é o risco de crédito do emissor: trata-se de dívida do Governo Federal, geralmente considerada a referência de menor risco de crédito no mercado doméstico. Contudo, títulos prefixados e IPCA+ podem oscilar de preço antes do vencimento, o que gera risco de mercado.
CDB
O Certificado de Depósito Bancário é um título emitido por bancos para captar recursos. O investidor empresta dinheiro à instituição financeira e recebe juros conforme as condições contratadas.
Os formatos mais comuns são:
- CDB prefixado: taxa fixa definida na contratação.
- CDB pós-fixado: normalmente paga um percentual do CDI, como 100%, 110% ou 120% do CDI.
- CDB híbrido: paga um índice de inflação, geralmente IPCA, mais uma taxa fixa.
A diferença estrutural mais importante é o emissor. No CDB, o risco é o de crédito do banco. Para compensar esse risco adicional, bancos frequentemente oferecem percentuais do CDI superiores a 100%, especialmente em prazos mais longos ou em CDBs sem liquidez diária.
Qual rende mais hoje?
Tesouro Selic x CDB pós-fixado
O Tesouro Selic acompanha a Selic, enquanto o CDB pós-fixado acompanha o CDI. Como o CDI costuma ficar ligeiramente abaixo da Selic, um CDB de 100% do CDI tende a render um pouco menos que o Tesouro Selic antes de impostos e custos.
Em outubro de 2026, a Selic estava em 13,75% ao ano e o CDI em 13,65% ao ano. Assim, um CDB de 100% do CDI renderia aproximadamente 13,65% ao ano, enquanto o Tesouro Selic acompanha a Selic, sujeito à taxa de custódia da B3 de 0,2% ao ano sobre a parte que exceder R$ 10 mil.investorama-br+2
Na prática, isso significa que:
- Um CDB de 100% do CDI tende a render menos que o Tesouro Selic.
- Um CDB de 102% a 105% do CDI pode superar o Tesouro Selic, dependendo do prazo, da liquidez e dos custos.
- Um CDB de 110% do CDI ou mais tende a oferecer rentabilidade superior, mas normalmente exige prazo maior, ausência de liquidez diária ou maior risco de crédito do emissor.
Fato: o CDI é inferior à Selic meta. Interpretação: para vencer o Tesouro Selic, o CDB precisa pagar um percentual do CDI suficiente para compensar essa diferença e, idealmente, os custos e o risco adicional.
Tesouro Prefixado x CDB prefixado
Os títulos prefixados definem a rentabilidade no momento da compra. Em 13 de outubro de 2026, o Tesouro Prefixado 2029 pagava 12,51% ao ano, depois de alta frente aos 12,31% da sessão anterior.valorinveste.globo
Um CDB prefixado pode pagar mais ou menos que isso, conforme o banco, o prazo e a estratégia de captação. A regra prática é simples: se o CDB prefixado pagar uma taxa líquida equivalente superior ao Tesouro Prefixado de prazo semelhante, ele tende a ser mais vantajoso; caso contrário, o título público costuma ter vantagem por contar com emissor federal.
O risco central do prefixado é a marcação a mercado. Se as taxas de juros subirem após a compra, o preço de venda antecipada do título pode cair. Se o investidor levar o papel até o vencimento, recebe a taxa contratada, desde que não haja evento de crédito — no caso do CDB — ou inadimplência soberana — no caso do Tesouro.
Tesouro IPCA+ x CDB IPCA+
Para proteção contra inflação, o Tesouro IPCA+ é a referência. Em 13 de outubro, o Tesouro IPCA+ 2032 pagava IPCA + 6,72% ao ano, enquanto títulos mais longos, como IPCA+ 2040 e 2050, remuneravam IPCA + 6,57%.valorinveste.globo
Um CDB IPCA+ precisa oferecer uma taxa real competitiva para superar o Tesouro. Por exemplo:
| Investimento | Remuneração bruta | Leitura prática |
|---|---|---|
| Tesouro IPCA+ 2032 | IPCA + 6,72% a.a. | Referência de mercado para prazo longo. valorinveste.globo |
| CDB IPCA+ 6,00% | IPCA + 6,00% a.a. | Tende a render menos que o Tesouro IPCA+ equivalente. |
| CDB IPCA+ 7,00% | IPCA + 7,00% a.a. | Pode superar o Tesouro, mas exige análise de prazo, liquidez e risco do banco. |
Com o IPCA de 12 meses em 4,58%, um título IPCA+ 6,72% teria rentabilidade nominal aproximada de 11,58% ao ano antes de impostos e custos, calculada pela composição entre inflação e taxa real. Esse número é ilustrativo: a taxa real é contratada, mas a inflação futura não é conhecida.
Impostos, custos e rentabilidade líquida
A comparação entre Tesouro Direto e CDB não pode ser feita apenas pela taxa bruta. Dois elementos alteram o resultado final: Imposto de Renda e custos.
Imposto de Renda
Ambos os investimentos seguem a tabela regressiva do Imposto de Renda sobre o rendimento:
- 22,5% para aplicações de até 180 dias;
- 20% de 181 a 360 dias;
- 17,5% de 361 a 720 dias;
- 15% acima de 720 dias.
Portanto, um CDB que paga 120% do CDI pode ser mais atrativo que um Tesouro Selic, mesmo com a Selic maior, se o prazo e a tributação forem equivalentes. O contrário também é verdadeiro: uma taxa alta bruta pode perder competitividade após o IR.
Custos do Tesouro
O Tesouro Direto possui taxa de custódia da B3 de 0,2% ao ano sobre o valor que exceder R$ 10 mil no conjunto de Tesouro Selic e LFT. Para títulos prefixados e IPCA+, a cobrança ocorre sobre o estoque, respeitando as regras vigentes do programa.mundofinancas.com
Esse custo é pequeno, mas relevante em comparações muito próximas. Um CDB de 100% do CDI sem taxa de custódia pode ficar praticamente empatado com o Tesouro Selic, enquanto um CDB de 102% do CDI tende a ficar à frente.
Garantias
O Tesouro Direto é garantido pelo Governo Federal. Já os CDBs contam com a garantia do Fundo Garantidor de Créditos (FGC), que cobre até R$ 250 mil por CPF e por instituição financeira, limitado a R$ 1 milhão a cada quatro anos.
Isso não significa que o CDB seja inseguro, mas exige atenção ao emissor. Para valores acima do limite do FGC, a qualidade de crédito do banco passa a importar mais. Para o Tesouro, o risco relevante não é de calote imediato, mas de oscilação de preço e de risco fiscal de longo prazo.
Pontos fortes do Tesouro Direto
- Emissor federal: menor risco de crédito em relação à maioria dos bancos privados.
- Acesso a taxas longas: permite travar juros reais elevados por muitos anos, como IPCA + 6,72% no IPCA+ 2032.valorinveste.globo
- Proteção contra inflação: os títulos IPCA+ são estruturados justamente para preservar poder de compra.
- Mercado secundário: é possível vender antecipadamente, embora o preço possa estar abaixo do investido.
- Aplicação inicial acessível: permite começar com valores baixos.
Pontos fortes do CDB
- Taxas potencialmente maiores: bancos podem pagar mais de 100% do CDI para captar recursos.
- Possibilidade de liquidez diária: alguns CDBs permitem resgate imediato.
- Ausência de taxa de custódia: em geral, não há cobrança equivalente à da B3.
- Flexibilidade de emissores: o investidor pode diversificar entre bancos diferentes.
- Garantia do FGC: relevante para aplicações dentro do limite de cobertura.
Pontos fracos e riscos
Riscos do Tesouro Direto
O principal risco não é necessariamente a inadimplência, mas o risco de mercado. Títulos prefixados e IPCA+ podem sofrer queda de preço se as taxas de juros subirem. Isso não afeta quem carrega o título até o vencimento, mas prejudica quem precisa vender antes.
Há também o risco de oportunidade. Quem trava um prefixado a 12,51% ao ano pode ficar em desvantagem se a Selic permanecer acima disso por mais tempo ou se surgirem oportunidades melhores no mercado.valorinveste.globo
Riscos do CDB
O risco central é o risco de crédito. Embora a garantia do FGC reduza perdas dentro dos limites, o investidor deve avaliar a solidez do banco, principalmente em emissões de instituições menores ou em valores acima da cobertura.
Outro risco é a liquidez. Muitos CDBs com taxas agressivas só permitem resgate no vencimento. Em uma necessidade imprevista de caixa, o investidor pode não conseguir acessar o dinheiro sem perder a rentabilidade contratada.
O que observar nos próximos meses
O cenário pode mudar conforme a trajetória da Selic e da inflação. O mercado projetava queda da taxa básica para 13,25% ao final de 2026, mas essa expectativa depende da evolução do IPCA, das expectativas fiscais e das condições externas.itatiaia.com+1
Se a Selic cair, os CDBs pós-fixados e o Tesouro Selic tendem a render menos ao longo do tempo. Nesse caso, travar taxas prefixadas ou IPCA+ pode se tornar mais atrativo. Por outro lado, se a inflação continuar pressionada e o Banco Central interromper ou reverter o ciclo de cortes, CDBs pós-fixados e Tesouro Selic ganham vantagem no curto prazo.
Os indicadores mais relevantes para acompanhar são:
- Selic meta e Selic over: definem o retorno de títulos pós-fixados.
- CDI: referência direta dos CDBs.
- IPCA acumulado em 12 meses: afeta títulos IPCA+ e a percepção de risco inflacionário.
- Curva de juros: mostra o que o mercado espera para prazos futuros.
- Spread do CDB: percentual do CDI oferecido pelo banco.
- Liquidez e prazo: determinam a adequação ao objetivo financeiro.
Como escolher entre Tesouro Direto e CDB
A escolha deve começar pelo objetivo, não pela taxa mais alta.
Para reserva de emergência, o Tesouro Selic ou um CDB de liquidez diária com percentual competitivo do CDI tendem a ser mais adequados. A prioridade é segurança, disponibilidade e baixa volatilidade.
Para metas de médio prazo, entre dois e cinco anos, vale comparar CDBs prefixados, CDBs IPCA+ e títulos públicos equivalentes. A decisão deve considerar a taxa líquida, a necessidade de resgate antecipado e a tolerância à oscilação de preço.
Para prazos longos, os títulos IPCA+ do Tesouro ganham força, sobretudo quando oferecem taxas reais elevadas. O Tesouro IPCA+ 2032 a IPCA + 6,72% é um exemplo de taxa real alta em comparação histórica recente. Ainda assim, um CDB IPCA+ de banco sólido pode superar o título público se pagar taxa real maior e se o investidor aceitar o risco de crédito.valorinveste.globo
Uma abordagem prudente é diversificar: parte em liquidez, parte em prefixado e parte em proteção contra inflação. Isso reduz a dependência de um único cenário macroeconômico.
Conclusão
Não existe um vencedor absoluto entre Tesouro Direto e CDB hoje. O Tesouro Selic tende a ser a referência para liquidez e segurança, mas pode ser superado por CDBs que paguem mais de 100% do CDI. Já o Tesouro IPCA+ é forte para proteção contra inflação, especialmente com taxas reais próximas de 6,7% ao ano em prazos longos.
Com a Selic em 13,75% ao ano, o CDI em 13,65% e o IPCA em 4,58% em 12 meses, o ambiente segue favorável à renda fixa, mas exige análise de taxa líquida, prazo, liquidez, risco de crédito e cenário macroeconômico. A melhor decisão é aquela compatível com o objetivo do investidor: preservar caixa, proteger poder de compra ou travar juros para o longo prazo. Esta análise é informativa e não constitui recomendação individual de compra ou venda; a escolha final deve considerar perfil, horizonte e necessidades de liquidez de cada pessoa.
Leia também:
https://prodentrodorelatorio.io/onde-investir-r-1-000-em-2026-guia-pratico-para-iniciantes/
https://prodentrodorelatorio.io/quanto-investir-para-receber-r-1-000-por-mes-em-fundos-imobiliarios/
Share this content:

1 comentário