Onde investir R$ 1.000 em 2026: guia prático para iniciantes
Descubra onde investir R$ 1.000 em 2026 com opções de renda fixa, fundos e ações, entendendo riscos, prazos e como começar com segurança.
Investir R$ 1.000 em 2026 pode ser o primeiro passo para transformar uma reserva pequena em um hábito financeiro consistente. O valor não é suficiente para diversificar profundamente em todos os tipos de ativos, mas permite montar uma carteira inicial equilibrada, alinhada ao prazo, à necessidade de liquidez e à tolerância a risco de cada investidor.
O cenário atual é marcado por juros ainda elevados no Brasil. A taxa Selic estava em 13,75% ao ano em meados de outubro de 2026, enquanto o mercado, segundo o Boletim Focus do Banco Central, projetava IPCA de 5,22% para o ano e Selic de 13,25% ao final de 2026. Isso torna a renda fixa especialmente relevante para quem está começando, sem eliminar o papel de ações, fundos imobiliários e outros ativos de longo prazo.
Por que R$ 1.000 já importam
Muitas pessoas adiam o início dos investimentos porque acreditam que é necessário ter um valor alto. Na prática, o principal benefício de começar com R$ 1.000 não está apenas no rendimento imediato, mas na construção de disciplina, no aprendizado sobre produtos financeiros e na formação de uma reserva de emergência.
Para um iniciante, o primeiro objetivo costuma ser proteger o capital. Isso significa priorizar investimentos de baixo risco, boa liquidez e previsibilidade antes de buscar rentabilidade máxima. Só depois de organizar essa base faz sentido assumir volatilidade em busca de retorno maior no longo prazo.
Também é importante distinguir entre rentabilidade nominal e rentabilidade real. A nominal é o ganho bruto do investimento; a real desconta a inflação. Com projeção de IPCA em torno de 5,22% para 2026, um investimento que renda menos que isso perde poder de compra, mesmo que apresente resultado positivo em reais.(valor.globo)
O contexto de 2026: juros altos e inflação persistente
O fator central para decidir onde investir R$ 1.000 em 2026 é o nível dos juros brasileiros. Com a Selic em 13,75% ao ano, produtos atrelados ao CDI — como Tesouro Selic, CDBs, LCIs e LCAs — tendem a oferecer retornos competitivos mesmo para valores pequenos.calculaderia.com+1
Ao mesmo tempo, a inflação segue acima do conforto desejado. O Focus elevou a projeção do IPCA de 2026 de 5,01% para 5,22%, na quarta alta semanal consecutiva. Isso reforça a importância de investimentos que protejam o poder de compra, especialmente para objetivos de médio e longo prazo.valor.globo+1
Há também uma expectativa de queda gradual dos juros. O mercado reduziu a estimativa para a Selic ao fim de 2026 de 13,50% para 13,25%, considerando possíveis cortes de 0,25 ponto percentual nas reuniões do Copom de novembro e dezembro. Para o investidor iniciante, isso sugere cautela com títulos prefixados muito longos: eles podem se valorizar se os juros caírem, mas também podem sofrer marcação a mercado se a inflação ou as expectativas de juros subirem.noticiasagricolas.com+1
O que isso significa na prática
Um investimento pós-fixado acompanha a Selic ou o CDI e oferece maior previsibilidade no curto prazo. Já um título prefixado paga uma taxa fixa conhecida no momento da compra, mas seu preço pode oscilar antes do vencimento. Por fim, títulos indexados ao IPCA protegem o poder de compra, porém geralmente fazem mais sentido quando o investidor consegue manter o dinheiro aplicado até o vencimento.
Antes de investir: organize a base financeira
Antes de escolher onde aplicar R$ 1.000, vale revisar três pontos básicos:
- Dívidas caras: quitar rotativo do cartão, cheque especial ou empréstimos pessoais com juros elevados geralmente oferece um “retorno” superior e mais seguro do que qualquer investimento.
- Reserva de emergência: o valor ideal varia conforme a estabilidade de renda, mas uma reserva inicial deve ficar em aplicações de baixo risco e liquidez diária.
- Prazo do objetivo: dinheiro para uma viagem em seis meses exige uma estratégia diferente de recursos destinados à aposentadoria em 20 anos.
Essa organização evita um erro comum: investir em um ativo volátil e precisar resgatar no pior momento. A escolha do investimento deve nascer do objetivo, e não da busca por o produto mais divulgado nas redes sociais.
Onde investir R$ 1.000 em 2026
Tesouro Selic: opção prioritária para reserva de emergência
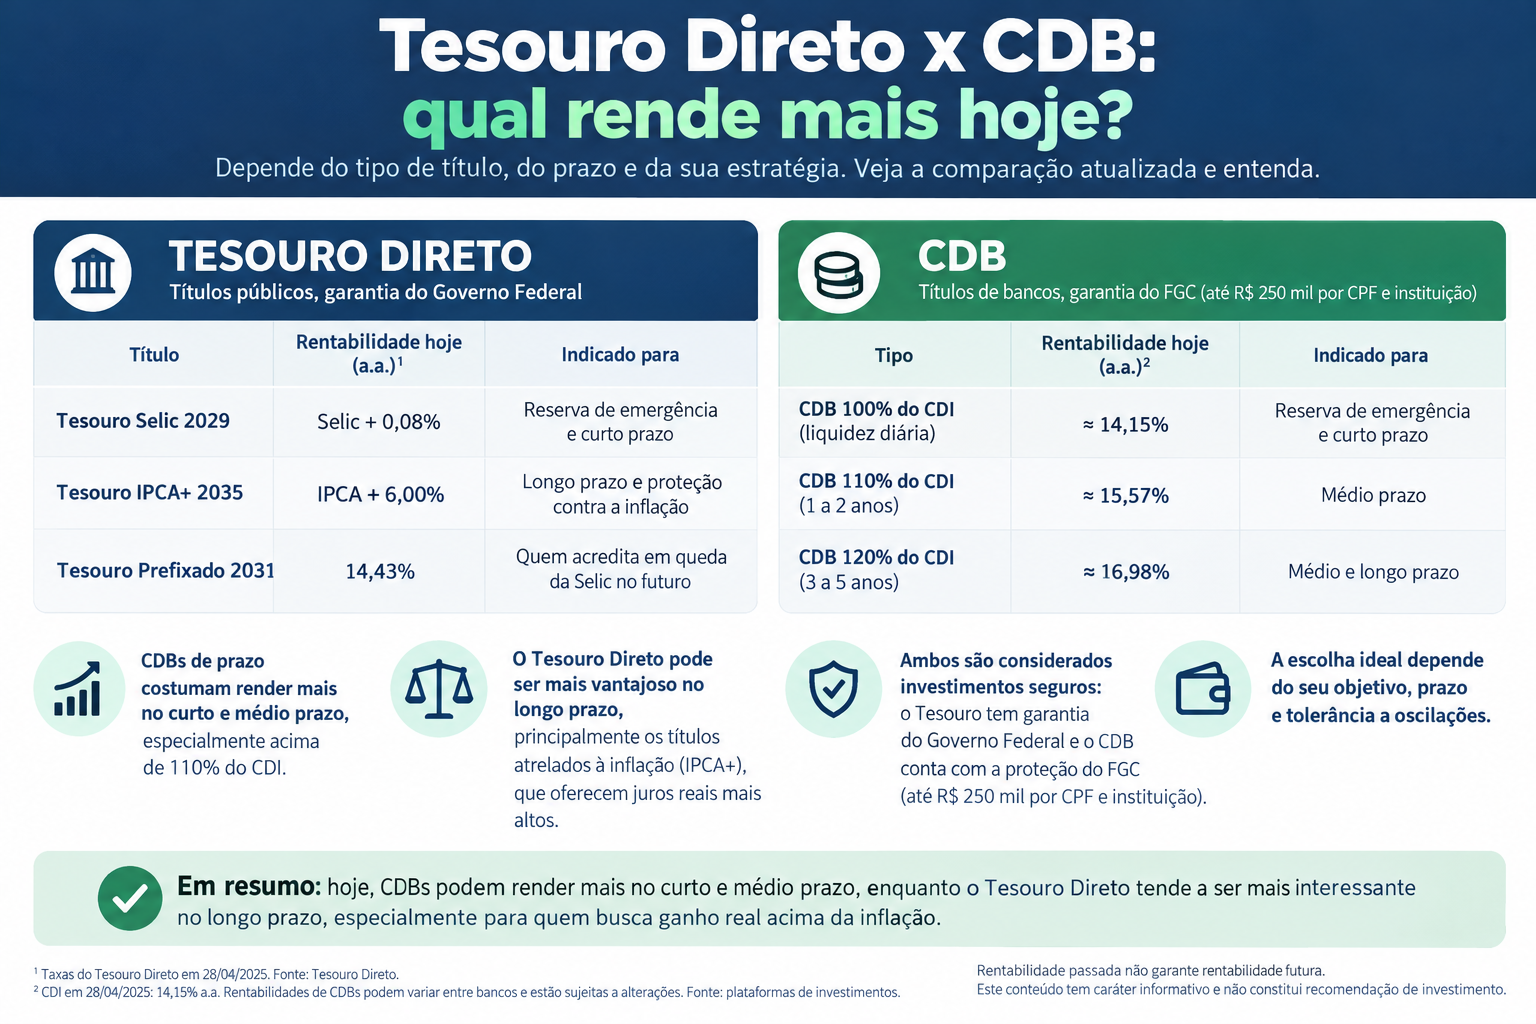
O Tesouro Selic é um título público federal emitido pelo Tesouro Nacional e acompanha a taxa básica de juros. Ele é uma das alternativas mais adequadas para a reserva de emergência porque combina baixo risco de crédito, liquidez diária e baixo custo.
Uma vantagem relevante é que o Tesouro Selic não tem taxa de custódia da B3 para saldos de até R$ 10.000 por CPF. Isso é especialmente vantajoso para quem está começando com R$ 1.000, pois evita um custo que poderia reduzir o retorno de aplicações pequenas.tesourodireto.com
A taxa do Tesouro Selic 2031 estava em Selic mais 0,0883% ao ano em 13 de outubro de 2026. Na prática, o investidor iniciante não precisa necessariamente comprar esse título específico: o Tesouro Selic normalmente funciona como uma reserva de liquidez, independentemente do vencimento, desde que a venda ocorra em dias úteis.istoedinheiro.com+1
Pontos fortes: segurança, liquidez, acompanhamento da Selic e ausência de taxa de custódia até R$ 10.000.
Limitações: a rentabilidade real pode ser modesta se a inflação permanecer elevada; não é o produto mais indicado para objetivos de longo prazo que exigem proteção contra IPCA.
CDB de liquidez diária: alternativa ao Tesouro Selic
Os Certificados de Depósito Bancário, os CDBs, são títulos emitidos por bancos. Muitos CDBs de liquidez diária rendem um percentual do CDI, como 90%, 95% ou 100% do CDI. Para R$ 1.000, um CDB que pague próximo a 100% do CDI pode ser competitivo, desde que seja emitido por uma instituição confiável e protegido pelo Fundo Garantidor de Créditos, o FGC.
O FGC cobre até R$ 250.000 por CPF e por instituição financeira, dentro do limite global de R$ 1 milhão a cada quatro anos. Essa proteção é um fator importante, mas não substitui a análise da qualidade do emissor, do prazo e das condições de resgate.
Pontos fortes: simplicidade, possibilidade de liquidez diária e cobertura do FGC, quando aplicável.
Limitações: nem todo CDB tem boa liquidez; alguns exigem carência ou penalizam resgates antecipados. A taxa oferecida também varia bastante entre bancos.
LCI e LCA: isenção de Imposto de Renda
As Letras de Crédito Imobiliário e do Agronegócio são emitidas por bancos para financiar setores específicos da economia. Sua principal vantagem é a isenção de Imposto de Renda para pessoas físicas, o que pode melhorar o retorno líquido em relação a um CDB com taxa semelhante.
Para R$ 1.000, a LCI ou LCA pode ser interessante se o investidor encontrar uma opção com boa taxa, liquidez adequada e proteção do FGC. Porém, muitas dessas aplicações têm prazo mínimo ou carência para resgate. Portanto, não são a melhor escolha para a reserva de emergência, mas podem compor uma parte da carteira para objetivos de médio prazo.
Pontos fortes: isenção de IR, potencial de boa rentabilidade líquida e proteção do FGC, quando disponível.
Limitações: menor liquidez, regras de resgate variáveis e oferta nem sempre vantajosa para valores pequenos.
Tesouro IPCA+: proteção contra inflação no longo prazo
O Tesouro IPCA+ paga uma taxa fixa acrescida da variação do IPCA. Ele é indicado para objetivos de longo prazo, como aposentadoria, compra de imóvel em muitos anos à frente ou construção de patrimônio.
Em 13 de outubro de 2026, o Tesouro IPCA+ 2032 pagava IPCA mais 6,68% ao ano, enquanto o IPCA+ 2040 oferecia IPCA mais 6,56% ao ano. Esses juros reais são historicamente elevados e podem representar uma oportunidade para quem consegue manter o investimento até o vencimento.istoedinheiro.com+1
Contudo, esse título tem maior volatilidade antes do vencimento. Se o investidor precisar vender antecipadamente, o valor de resgate pode ser menor que o investido, dependendo das condições de mercado. Para R$ 1.000, ele faz mais sentido como uma fatia pequena da carteira de longo prazo, e não como reserva de emergência.
Pontos fortes: proteção contra inflação, juros reais atrativos e lastro em títulos públicos federais.
Limitações: oscilação de preço antes do vencimento e necessidade de prazo longo para aproveitar melhor a estratégia.
Fundos imobiliários: renda e exposição ao mercado imobiliário
Fundos de Investimento Imobiliário, os FIIs, permitem investir em imóveis ou em títulos imobiliários por meio de cotas negociadas na bolsa. Para R$ 1.000, é possível comprar algumas cotas, dependendo do preço de cada fundo.
Os FIIs podem gerar rendimento mensal por meio da distribuição de aluguéis ou receitas de títulos imobiliários, além de apresentar potencial de valorização das cotas. No entanto, eles não são garantidos: o valor da cota oscila conforme a oferta, a demanda, a qualidade dos imóveis, a vacância e as condições macroeconômicas.
Para um iniciante, o FIIs devem ser vistos como um investimento de médio a longo prazo, e não como reserva de emergência. A diversificação entre diferentes tipos de fundos — como galpões logísticos, lajes corporativas, shoppings e fundos de papel — pode reduzir riscos específicos, mas não elimina o risco de mercado.
Pontos fortes: acesso ao mercado imobiliário, potencial de renda recorrente e possibilidade de começar com valor baixo.
Limitações: volatilidade, risco de vacância, dependência da gestão do fundo e oscilações da bolsa.
Ações: potencial maior, com mais risco
Comprar ações com R$ 1.000 é possível, mas exige mais cautela. Ações representam pequenas participações em empresas e podem gerar ganhos por valorização e dividendos. Porém, seu preço pode cair significativamente em períodos de crise, má execução da companhia ou piora do cenário econômico.
Para quem está começando, uma abordagem mais prudente costuma ser investir gradualmente em empresas sólidas, com histórico consistente, ou considerar ETFs de ações. Um ETF é um fundo que replica um índice e permite exposição a várias empresas com uma única aplicação, reduzindo o risco de concentração em uma ação específica.
Pontos fortes: potencial de retorno superior no longo prazo, participação no crescimento de empresas e acesso facilitado por corretoras.
Limitações: volatilidade elevada, necessidade de horizonte longo e risco de escolhas mal fundamentadas.
Exemplos práticos de carteira com R$ 1.000
A alocação ideal depende do perfil e do objetivo. Os exemplos abaixo são ilustrativos, e não recomendações personalizadas de compra ou venda.
| Perfil | Tesouro Selic ou CDB liquidez diária | LCI/LCA ou CDB prazo maior | Tesouro IPCA+ | FIIs ou ETF de ações |
|---|---|---|---|---|
| Conservador | R$ 700 | R$ 200 | R$ 100 | R$ 0 |
| Moderado | R$ 500 | R$ 200 | R$ 150 | R$ 150 |
| Arrojado | R$ 300 | R$ 150 | R$ 200 | R$ 350 |
Para quem está construindo a primeira reserva de emergência, uma alocação quase totalmente em Tesouro Selic ou CDB de liquidez diária tende a ser mais adequada. Para quem já possui reserva formada, uma parte maior pode ser direcionada a ativos de longo prazo, como Tesouro IPCA+, FIIs e ETFs.
Pontos fortes de começar com R$ 1.000
- Aprendizado prático: o investidor passa a entender taxas, liquidez, impostos e oscilações com um risco financeiro controlado.
- Formação de hábito: aportar regularmente é mais importante, no início, do que encontrar o investimento perfeito.
- Acesso facilitado: corretoras, bancos digitais e o Tesouro Direto permitem aplicações a partir de valores baixos.
- Juros atrativos: com Selic em 13,75% ao ano, a renda fixa brasileira oferece uma base de retorno relevante mesmo para pequenos valores.calculaderia.com+1
- Possibilidade de diversificação gradual: conforme novos aportes entrarem, a carteira pode ganhar exposição a diferentes classes de ativos.
Pontos fracos e limitações
- Diversificação limitada: R$ 1.000 não permitem montar uma carteira ampla sem concentração em poucos ativos.
- Impacto de custos: taxas de corretagem, taxa de administração e custos de custódia podem pesar mais em aplicações pequenas.
- Tentação do curto prazo: a busca por ganhos rápidos pode levar o iniciante a produtos inadequados ao seu perfil.
- Risco de inflação: com IPCA projetado em 5,22% para 2026, investimentos de baixo risco podem ter retorno real limitado.valor.globo
- Volatilidade de ativos de risco: ações e FIIs podem apresentar perdas no curto prazo, mesmo com boa tese de longo prazo.
Principais riscos a acompanhar
O primeiro risco é o risco de liquidez: investir em um produto que não permite resgate rápido e depois precisar do dinheiro antes do prazo. O segundo é o risco de crédito, presente em CDBs, LCIs, LCAs e debêntures, pois depende da capacidade do emissor de honrar o pagamento.
O terceiro é o risco de mercado, mais relevante em ações, FIIs e títulos prefixados. O quarto é o risco inflacionário: mesmo investimentos conservadores podem perder poder de compra se o IPCA superar o rendimento líquido. Por fim, há o risco comportamental, frequentemente o mais danoso: vender por medo em momentos de queda ou aumentar a exposição a risco após ganhos recentes.
Oportunidades no cenário atual
A combinação de Selic elevada, inflação ainda desafiadora e expectativa de queda gradual dos juros cria oportunidades distintas. Para o curto prazo, títulos pós-fixados e CDBs de liquidez diária oferecem remuneração competitiva. Para o longo prazo, os juros reais do Tesouro IPCA+ estavam acima de 6,5% ao ano em outubro de 2026, um nível que pode ser atrativo para quem aceita manter o dinheiro investido até o vencimento.istoedinheiro.com+1
Há também oportunidade educacional: começar com R$ 1.000 permite testar uma estratégia, acompanhar resultados e ajustar a carteira conforme o investidor ganha experiência. O erro mais caro não costuma ser começar pequeno, mas permanecer fora do mercado por excesso de expectativa ou medo.
Indicadores que merecem atenção
Para acompanhar a evolução da carteira, o investidor iniciante deve observar alguns indicadores simples:
- Selic e CDI: afetam diretamente Tesouro Selic, CDBs, LCIs e LCAs.
- IPCA: mede a inflação oficial e ajuda a avaliar o ganho real da carteira.
- Taxa de administração e custos: reduzem o retorno, especialmente em fundos e produtos de longo prazo.
- Liquidez: define a facilidade de transformar o investimento em dinheiro sem perdas relevantes.
- Prazo e vencimento: determinam se o ativo é adequado ao objetivo financeiro.
- Rentabilidade líquida: considera impostos e taxas, sendo mais útil do que a rentabilidade bruta.
O que pode mudar o cenário
O principal fator capaz de alterar a estratégia é a trajetória da Selic. Se o Banco Central confirmar cortes de juros, títulos prefixados e ativos de maior duração podem se beneficiar, enquanto a remuneração de produtos pós-fixados tende a diminuir gradualmente. O mercado projetava Selic de 13,25% ao final de 2026, mas essa é uma expectativa sujeita a revisões.noticiasagricolas.com+1
A inflação também pode mudar o jogo. Caso o IPCA acelere além do previsto, títulos indexados à inflação podem ganhar relevância. Se a inflação cair de forma consistente, o ambiente pode favorecer uma maior disposição ao risco e uma reprecificação de ações e FIIs.
Conclusão
Para quem busca onde investir R$ 1.000 em 2026, a resposta mais prudente começa pela reserva de emergência em Tesouro Selic ou CDB de liquidez diária. Com a Selic em 13,75% ao ano, a renda fixa oferece uma base sólida para iniciantes, enquanto o IPCA projetado em 5,22% reforça a necessidade de pensar em proteção do poder de compra no longo prazo.valor.globo+1
Uma carteira inicial equilibrada pode combinar liquidez, segurança e uma pequena exposição a ativos de longo prazo. O mais importante não é transformar R$ 1.000 em uma fortuna imediata, mas usar esse valor para construir conhecimento, disciplina e uma estratégia sustentável. A decisão final deve considerar objetivos, prazo, necessidade de liquidez e tolerância a risco de cada investidor.
Share this content:

1 comentário