Reserva de Emergência: Como Montar uma Proteção Financeira Real Sem Sacrificar Seus Objetivos
Entenda quanto guardar, onde investir e como montar uma reserva de emergência segura, líquida e adequada ao seu perfil financeiro.
A reserva de emergência é o primeiro bloco de uma estrutura financeira saudável: um capital separado para cobrir despesas essenciais diante de imprevistos, como perda de renda, doença, reparos urgentes ou necessidade de mudança. No Brasil, a orientação pública mais consistente é manter entre seis e doze meses de custos de vida em aplicações de baixo risco, alta liquidez e sem carência para resgate.gov+1
Apesar de parecer um conceito simples, a reserva é frequentemente mal construída. Muitas pessoas a deixam na conta corrente, onde perde valor para a inflação; outras a investem em ativos voláteis, como ações ou fundos imobiliários, comprometendo justamente a função de proteção. O desafio não é apenas “guardar dinheiro”, mas criar uma reserva que esteja disponível quando necessário, preserve capital e, dentro do possível, acompanhe o custo de vida.
O contexto atual da reserva de emergência
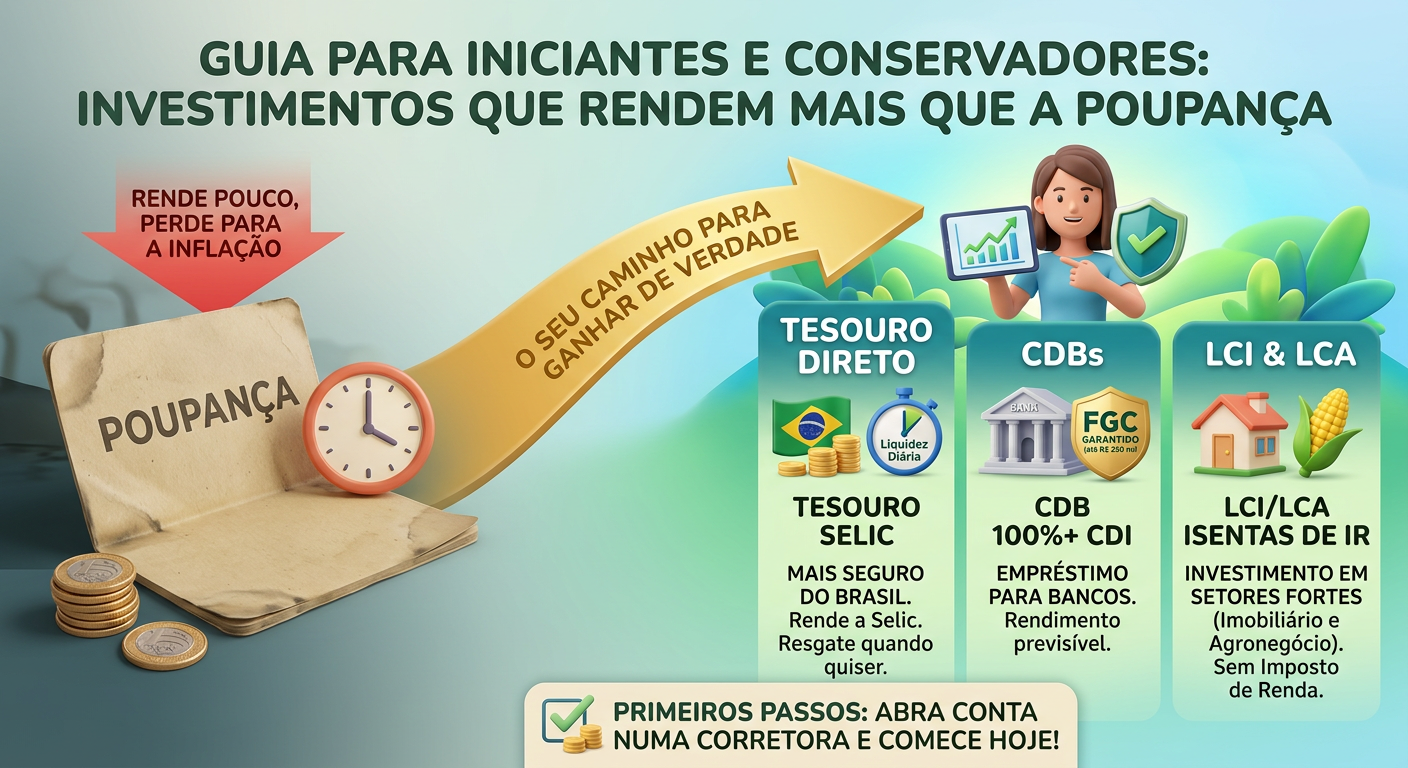
O ambiente financeiro brasileiro reforça a importância de uma reserva bem estruturada. Com juros elevados, produtos pós-fixados atrelados à taxa Selic ou ao CDI passaram a oferecer retornos mais competitivos do que alternativas tradicionais de baixo risco, como a poupança. O Tesouro Selic, por exemplo, acompanha a taxa básica de juros e permite saque a qualquer momento, sendo historicamente utilizado como referência para reservas financeiras.tesourodireto.com
Em 2026, o Tesouro Direto lançou o Tesouro Reserva, produto atrelado à Selic e voltado especificamente para esse objetivo. Diferentemente do Tesouro Selic tradicional, ele permite negociação e resgate em praticamente qualquer horário, todos os dias da semana, com liquidação via Pix, aplicação inicial a partir de R$ 1 e rendimento vinculado a 100% da Selic.oliberal+2
Essa evolução é relevante porque reduz uma antiga fricção prática: a necessidade de esperar o próximo dia útil para acessar recursos. Ainda assim, a existência de produtos mais convenientes não elimina a necessidade de critério. Uma reserva de emergência continua sendo, antes de tudo, uma decisão de gestão de risco — não uma busca pelo maior rendimento possível.
O que é, afinal, uma reserva de emergência?
Uma reserva de emergência é um montante destinado exclusivamente a eventos inesperados e relevantes. Ela não deve ser usada para férias, presentes, troca de celular, viagens ou oportunidades de investimento. Esses objetivos têm prazo conhecido e, por isso, exigem planejamento próprio.
A função econômica da reserva é evitar três consequências comuns:
- Endividamento em cartão de crédito, cheque especial ou empréstimo pessoal em momentos de pressão.
- Venda precipitada de investimentos de longo prazo em um momento desfavorável.
- Interrupção do plano financeiro, como aportes para aposentadoria, educação ou compra de imóvel.
Em termos técnicos, a reserva funciona como um colchão de liquidez. Liquidez é a facilidade com que um ativo pode ser convertido em dinheiro sem perda relevante de valor. Uma reserva eficaz precisa combinar liquidez, segurança e previsibilidade — três atributos que raramente coexistem com rentabilidade máxima.
Quanto guardar: seis ou doze meses?
O Portal do Investidor, mantido pelo governo federal, estima que a reserva de emergência deve corresponder a seis a doze meses de gastos. A recomendação é orientada pelo fluxo de caixa pessoal: quanto maior e mais estável for o custo de vida, maior tende a ser a necessidade de proteção.gov+1
Na prática, o percentual adequado varia conforme a situação de cada pessoa. Um profissional CLT com emprego estável, benefícios trabalhistas e despesas previsíveis pode operar com um colchão menor. Já um autônomo, empresário, comissionado ou trabalhador com renda variável tende a precisar de uma reserva mais robusta, porque sua receita pode oscilar fortemente.
Uma forma útil de calcular é separar despesas essenciais de despesas discricionárias:
| Categoria | Exemplos | Deve entrar no cálculo? |
|---|---|---|
| Despesas essenciais | Moradia, alimentação, transporte, saúde, contas básicas, mensalidades obrigatórias | Sim |
| Compromissos fixos | Parcelas, consórcios, pensão, seguros indispensáveis | Sim |
| Despesas variáveis essenciais | Farmácia, manutenção básica, alimentação fora de casa necessária | Sim, com média realista |
| Estilo de vida | Restaurantes, lazer, assinaturas, viagens, compras não essenciais | Em geral, não |
Suponha que uma pessoa tenha R$ 4.000 de despesas essenciais mensais. Uma reserva de seis meses corresponde a R$ 24.000; doze meses, a R$ 48.000. Esses valores não são uma regra automática, mas um ponto de partida para dimensionar o risco de falta de renda ou aumento repentino de gastos.
Os três pilares: liquidez, segurança e rendimento
Liquidez
Liquidez significa conseguir acessar o dinheiro rapidamente, sem penalidade relevante. Para uma emergência, o ideal é que o resgate ocorra no mesmo dia ou no dia útil seguinte. O Tesouro Selic, por exemplo, permite saque a qualquer momento, embora a liquidação tradicional ocorra em dia útil.tesourodireto.com
Produtos com carência, lock-up ou resgate apenas em datas específicas são inadequados para a reserva principal. Isso inclui muitos CDBs de prazo longo, títulos de IPCA+ com vencimento distante, fundos imobiliários e ações. Esses investimentos podem fazer sentido em outras etapas do planejamento, mas não cumprem a função de proteção imediata.
Segurança
Segurança é a capacidade de preservar o principal. Na reserva de emergência, o investidor não deve assumir risco relevante de oscilação de preço. Títulos públicos federais, CDBs de instituições sólidas e produtos de renda fixa pós-fixada de baixo risco tendem a ser mais adequados do que ativos de renda variável.
É importante distinguir segurança de garantia absoluta. Todo investimento envolve algum tipo de risco: crédito, mercado, liquidez ou operacional. A questão não é eliminar risco por completo, mas escolher instrumentos em que esse risco seja compatível com a finalidade da reserva.
Rendimento
Rendimento importa, mas é o terceiro critério — não o primeiro. Uma aplicação que promete retorno acima do mercado normalmente cobra esse retorno em forma de risco maior, menor liquidez ou maior complexidade. Para a reserva, o objetivo é preservar poder de compra e evitar perdas, não maximizar ganhos.
Onde investir a reserva de emergência
Tesouro Selic
O Tesouro Selic é um título público federal pós-fixado, cujo rendimento acompanha a taxa básica de juros. Ele é uma das referências mais tradicionais para reserva de emergência porque combina baixo risco, liquidez diária e ausência de taxa de custódia da B3 para saldos de até R$ 10.000 por investidor.tjsc.jus+1
Sua principal vantagem é a previsibilidade: como o título é atrelado à Selic, o investidor não fica exposto à marcação a mercado na mesma intensidade de títulos prefixados ou indexados à inflação com vencimento longo. A limitação é operacional: o resgate tradicional depende do ciclo de dias úteis, o que pode ser relevante em uma emergência que ocorra em fim de semana ou feriado.
Tesouro Reserva
O Tesouro Reserva foi criado justamente para reduzir essa fricção. Ele permite aplicação e resgate praticamente 24 horas por dia, sete dias por semana, com liquidação via Pix, além de aportes a partir de R$ 1. O produto rende 100% da Selic e foi estruturado com foco explícito em reserva de emergência.oliberal+2
Para quem valoriza acesso imediato ao dinheiro, essa modalidade pode ser mais adequada do que o Tesouro Selic convencional. Ainda assim, o investidor deve analisar regras atualizadas, limites, tributação e condições operacionais antes de concentrar toda a reserva em um único produto.
CDB de liquidez diária
O CDB é um título emitido por banco. Quando possui liquidez diária e rendimento atrelado ao CDI, pode cumprir bem o papel de reserva, especialmente se o emissor for uma instituição sólida. O CDI acompanha de perto a Selic, embora não seja idêntico a ela.cbn.globo
O ponto central é avaliar o percentual do CDI oferecido, o prazo mínimo para resgate, a existência de carência e a qualidade do emissor. Um CDB que paga 100% do CDI, mas exige 90 dias de carência, não é uma boa reserva de emergência — mesmo que o rendimento pareça atrativo.
Conta remunerada e “caixinhas”
Contas remuneradas e caixinhas digitais oferecem conveniência, mas exigem atenção. Nem todas remuneram 100% do CDI; algumas aplicam percentuais menores, condicionam o rendimento a saldos mínimos ou possuem regras específicas de resgate. A praticidade é um benefício real, porém não deve substituir a análise do rendimento líquido e das condições contratuais.
Pontos fortes de uma reserva bem construída
Uma reserva de emergência eficiente oferece benefícios que vão além do aspecto financeiro imediato.
- Redução do endividamento: evita que imprevistos se transformem em dívidas caras.
- Estabilidade emocional: diminui a ansiedade diante de perda de emprego, doença ou gastos urgentes.
- Proteção dos investimentos de longo prazo: impede resgates prematuros de carteiras de aposentadoria, ações ou fundos imobiliários.
- Maior liberdade de decisão: permite negociar melhor em situações adversas, como troca de emprego ou revisão de contratos.
- Base para investir com consistência: cria condições para manter aportes regulares mesmo em períodos de instabilidade.
Do ponto de vista comportamental, a reserva também funciona como um mecanismo de disciplina. Quando o dinheiro está separado e identificado como proteção, a probabilidade de uso impulsivo tende a diminuir.
Pontos fracos e erros comuns
O principal erro é confundir reserva de emergência com investimento de alto retorno. Ações, criptomoedas, fundos imobiliários e títulos prefixados longos podem fazer parte de uma carteira diversificada, mas não são adequados para o colchão de liquidez, pois podem oscilar justamente quando o dinheiro é necessário.moneyapp
Outros erros frequentes incluem:
- Deixar toda a reserva parada na conta corrente, sem rendimento e sem separação mental.
- Investir em produtos com carência ou liquidez restrita.
- Usar a reserva para consumo planejado, como viagens e compras.
- Ignorar a inflação e manter o valor nominal, mas não o poder de compra.
- Não revisar a reserva após mudanças de renda, despesas, dependentes ou situação profissional.
- Concentrar todos os recursos em uma única instituição sem avaliar limites, regras e riscos operacionais.
Há também um equilíbrio a ser encontrado. Uma reserva excessivamente grande pode representar custo de oportunidade, porque parte do capital poderia ser direcionada a objetivos de longo prazo com potencial de retorno maior. Por outro lado, uma reserva insuficiente expõe o orçamento a choques. O ponto ideal é individual e deve ser revisado periodicamente.
Riscos que merecem atenção
Risco de liquidez
O risco de liquidez ocorre quando o dinheiro existe, mas não pode ser acessado no momento necessário. É um dos riscos mais subestimados na formação de reserva. Um título com boa rentabilidade, mas resgate somente após meses, não protege contra uma emergência imediata.
Risco de crédito
No CDB, o risco de crédito é a possibilidade de dificuldade financeira do banco emissor. Embora existam mecanismos de proteção ao poupador no sistema financeiro brasileiro, eles possuem limites e condições. Por isso, a qualidade da instituição e a diversificação entre emissores são critérios relevantes.
Risco de inflação
A inflação corrói o poder de compra. Uma quantia guardada por anos sem render adequadamente pode parecer intacta em valor nominal, mas comprar menos bens e serviços no futuro. Por isso, a reserva deve buscar, no mínimo, acompanhar o custo de vida — e produtos atrelados à Selic ou ao CDI tendem a ajudar nesse objetivo em períodos de juros elevados.
Risco comportamental
O maior risco muitas vezes não é econômico, mas comportamental: usar a reserva para despesas evitáveis. Uma solução prática é manter a reserva em uma conta ou produto separado da conta do dia a dia, com nome claro e regra definida de utilização.
Oportunidades no cenário atual
O ambiente de juros mais altos cria uma oportunidade concreta para quem está construindo reserva. Produtos pós-fixados atrelados à Selic ou ao CDI tendem a remunerar melhor do que em ciclos de juros baixos, sem exigir que o investidor assuma risco elevado. O Tesouro Selic, por exemplo, é explicitamente associado a recursos que podem precisar de liquidez, como reserva de emergência.www1.folha.uol.com
A chegada do Tesouro Reserva amplia o leque de opções ao unir rendimento ligado à Selic, aplicação a partir de R$ 1 e disponibilidade praticamente contínua. Para pessoas que antes deixavam dinheiro na conta corrente por conveniência, esse tipo de produto pode reduzir a barreira entre guardar e investir.investnews.com+1
A oportunidade, portanto, não está apenas no produto escolhido, mas na automatização do hábito. Transferências automáticas logo após o recebimento da renda, mesmo que modestas, tendem a ser mais eficazes do que esperar sobrar dinheiro no fim do mês.
PROMPT DE IMAGEM 4 — Automatização de aportes e construção gradual da reserva
Como estruturar a reserva na prática
Um processo objetivo pode ser organizado em cinco etapas:
- Mapear despesas essenciais: calcule a média dos últimos três a seis meses, incluindo compromissos fixos e gastos indispensáveis.
- Definir o horizonte de proteção: escolha entre seis e doze meses conforme estabilidade de renda, dependentes, saúde e natureza do trabalho.gov+1
- Separar o dinheiro: utilize uma conta, título ou produto específico, distinto do dinheiro usado para consumo cotidiano.
- Escolher liquidez antes de rentabilidade: priorize resgate rápido, ausência de carência e baixo risco.
- Revisar periodicamente: atualize o valor sempre que mudarem renda, despesas, composição familiar ou objetivos.
Uma boa prática é estabelecer uma regra de uso: a reserva só é acionada em eventos imprevistos que afetem sustentação financeira básica. Se o dinheiro for utilizado, a reconstrução deve ser tratada como prioridade antes de novos investimentos de maior risco.
O que pode mudar o cenário
O cenário da reserva de emergência pode mudar conforme a trajetória da taxa Selic, da inflação, do mercado de crédito e da concorrência entre produtos digitais. Se os juros caírem, o rendimento de aplicações pós-fixadas tende a diminuir, aumentando a importância de revisar o rendimento líquido e as alternativas disponíveis.
Por outro lado, a digitalização tende a reduzir custos e ampliar o acesso. Produtos com aplicação inicial baixa, resgate rápido e operação simplificada podem aproximar mais pessoas da proteção financeira. Ainda assim, conveniência não substitui educação financeira: entender regras de tributação, liquidez, garantias e riscos continua essencial.
Conclusão
A reserva de emergência é menos um produto financeiro e mais uma estratégia de resiliência. Ela existe para garantir que um imprevisto não se transforme em dívida, venda apressada de ativos ou interrupção de projetos de vida. A referência mais consistente no Brasil é manter entre seis e doze meses de despesas essenciais em aplicações de baixo risco, alta liquidez e sem carência.gov+1
Para a maioria das pessoas, isso significa priorizar Tesouro Selic, Tesouro Reserva ou CDBs de liquidez diária de instituições sólidas, em vez de buscar rentabilidade máxima em ativos voláteis. A decisão final deve considerar renda, estabilidade profissional, despesas, dependentes e tolerância individual ao risco.tesourodireto.com+2
O melhor momento para construir a reserva não é quando a emergência aparece, mas antes dela. Começar com um valor pequeno, automatizar os aportes e revisar o montante periodicamente é mais eficaz do que esperar a condição financeira perfeita. Em finanças pessoais, a reserva de emergência não é um obstáculo ao investimento: é a fundação que permite investir com maior segurança e continuidade.
Leia também :
Tesouro Direto x CDB: qual rende mais hoje? – Por dentro do Relatorio
Onde investir R$ 1.000 em 2026: guia prático para iniciantes – Por dentro do Relatorio
Share this content:

2 comments