Quanto Investir para Receber R$ 1.000 por Mês em Fundos Imobiliários?
Para receber R$ 1.000 por mês em dividendos de Fundos Imobiliários (FIIs), você precisará de um patrimônio acumulado entre R$ 100.000 e R$ 125.000. Essa estimativa considera um Dividend Yield (DY) médio entre 0,8% e 1,0% ao mês, taxa alinhada com os padrões históricos do Índice de Fundos de Investimento Imobiliário (IFIX) da B3.
A Matemática dos Dividendos: Como Funciona o Cálculo?
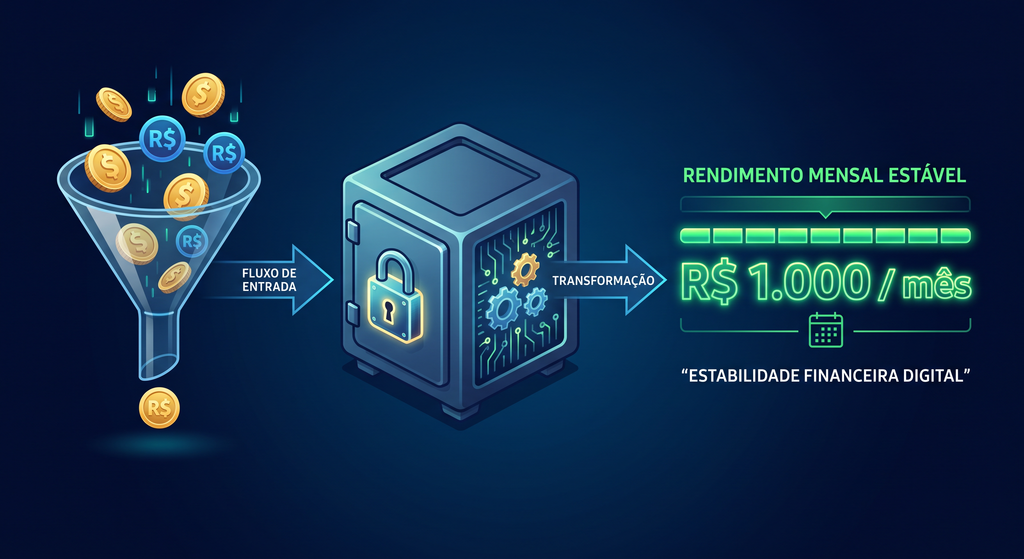
Viver de renda no mercado imobiliário não exige a compra de imóveis físicos de alto valor. Com os Fundos Imobiliários (FIIs), você adquire frações de empreendimentos (como galpões logísticos, shoppings e edifícios corporativos) ou títulos de crédito imobiliário e recebe aluguéis proporcionalmente às suas cotas.
Para determinar quanto você precisa investir para alcançar a marca de R$ 1.000 mensais, utiliza-se a seguinte fórmula de renda passiva:
$$\text{Patrimônio Necessário} = \frac{\text{Renda Mensal Desejada (R\$)}}{\text{Dividend Yield Mensal (\%)}}$$
Entendendo os Conceitos-Chave
- Dividend Yield (DY): É o percentual de rendimento pago em proventos em relação ao preço da cota do fundo. Se uma cota custa R$ 100 e paga R$ 0,80 em um mês, o DY mensal é de 0,80%.
- Rendimento Realista de Mercado: Embora existam fundos atípicos com pagamentos temporariamente mais elevados, o rendimento médio sustentável do mercado oscila entre 0,7% e 1,0% ao mês (aproximadamente 8,7% a 12,6% ao ano, isentos de Imposto de Renda para pessoas físicas).
Tabela Comparativa: Quanto Investir Segundo o Dividend Yield (DY)
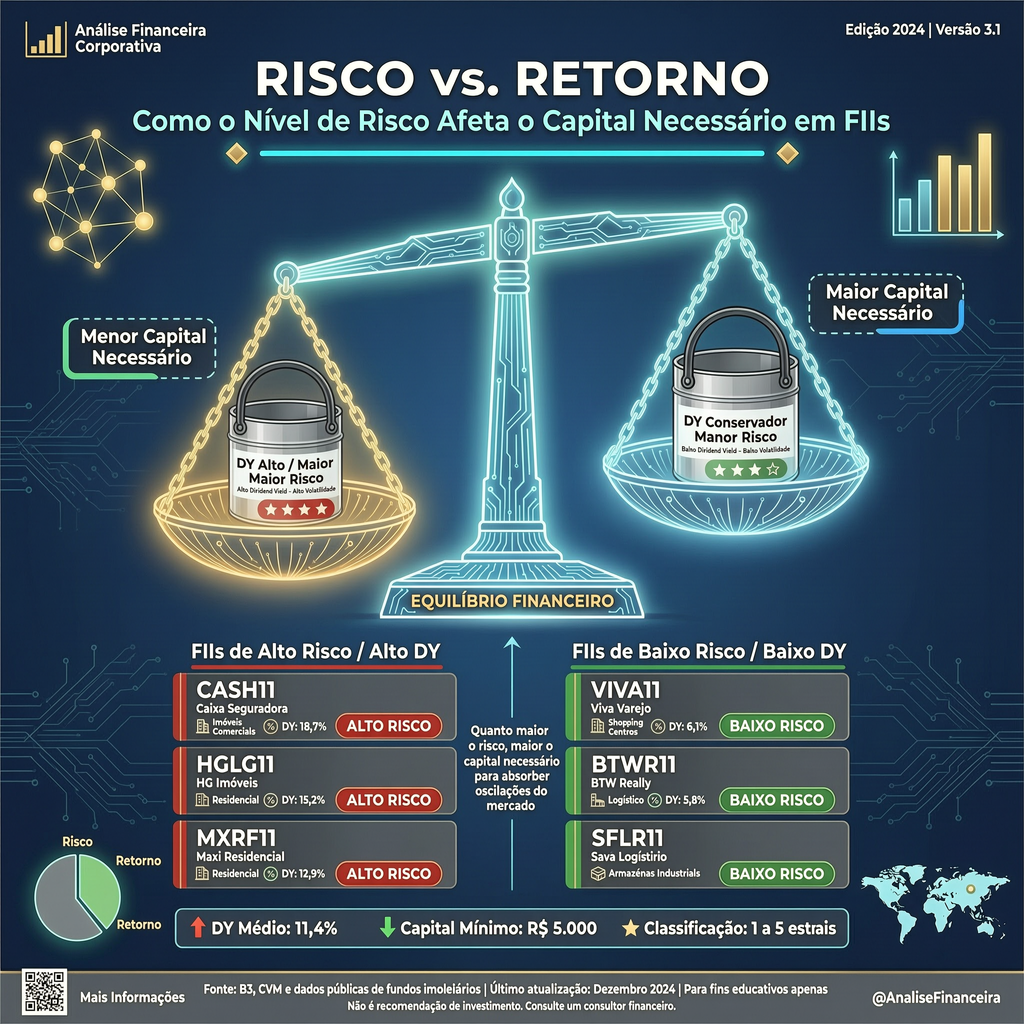
O valor exato a ser apportado depende da estratégia escolhida e do nível de risco assumido na sua carteira:
| Dividend Yield Mensal | DY Anual Estimado | Patrimônio Necessário para R$ 1.000/mês | Perfil do Fundo Imobiliário |
| 0,70% a.m. | ~8,7% a.a. | R$ 142.857 | FIIs de Tijolo conservadores (Galpões Logísticos de alta qualidade, Shoppings de classe A) |
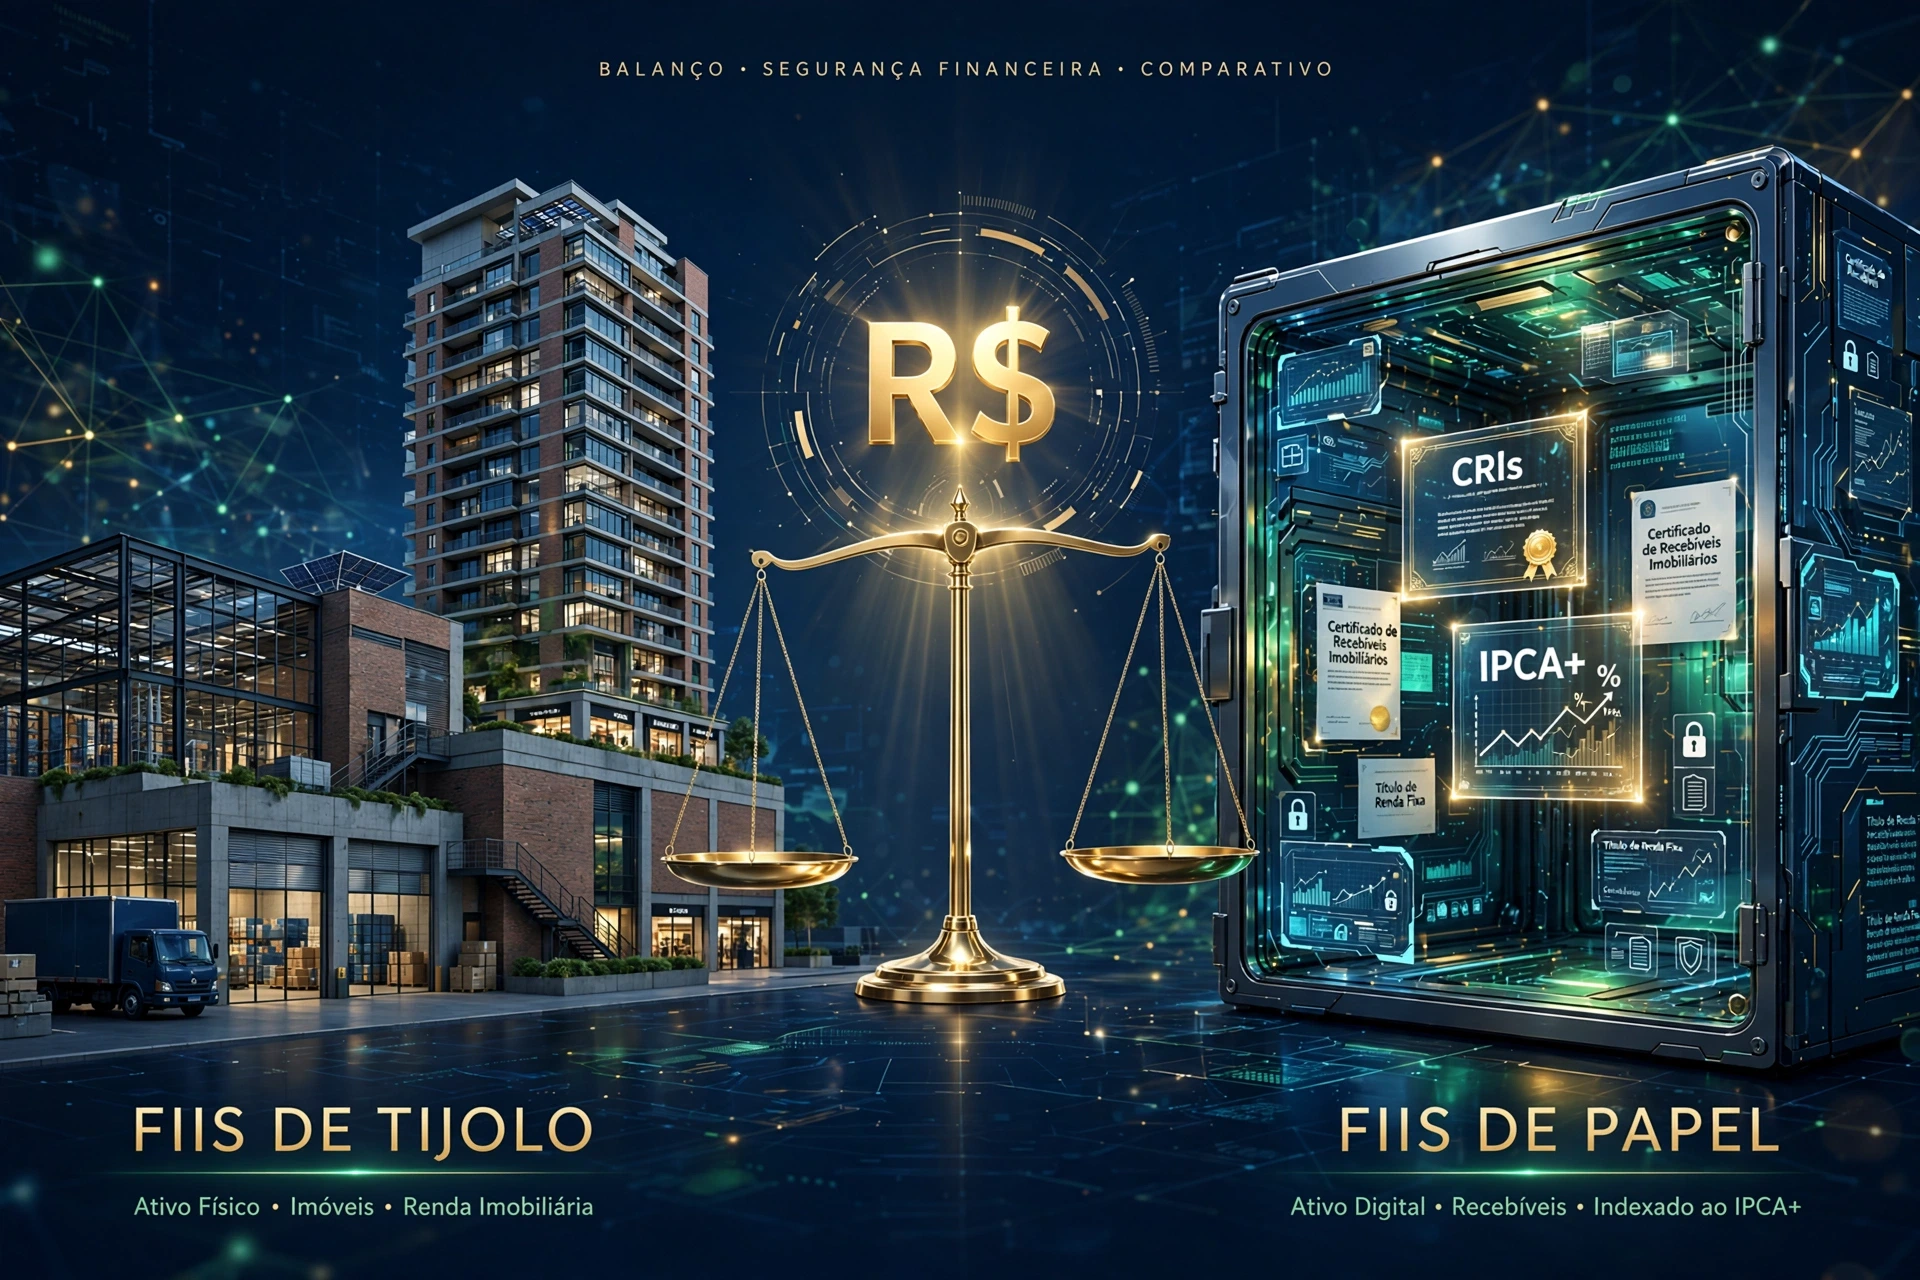
| 0,80% a.m. | ~10,0% a.a. | R$ 125.000 | Média ponderada de mercado (Carteira equilibrada entre Tijolo e Papel) |
| 0,90% a.m. | ~11,3% a.a. | R$ 111.111 | FIIs de Papel/Crédito Imobiliário com risco moderado (CRIs indexados a IPCA ou CDI) |
| 1,00% a.m. | ~12,6% a.a. | R$ 100.000 | FIIs de Papel High Yield ou momentos específicos de desconto patrimonial |
Como Montar uma Carteira Diversificada para Atingir essa Meta
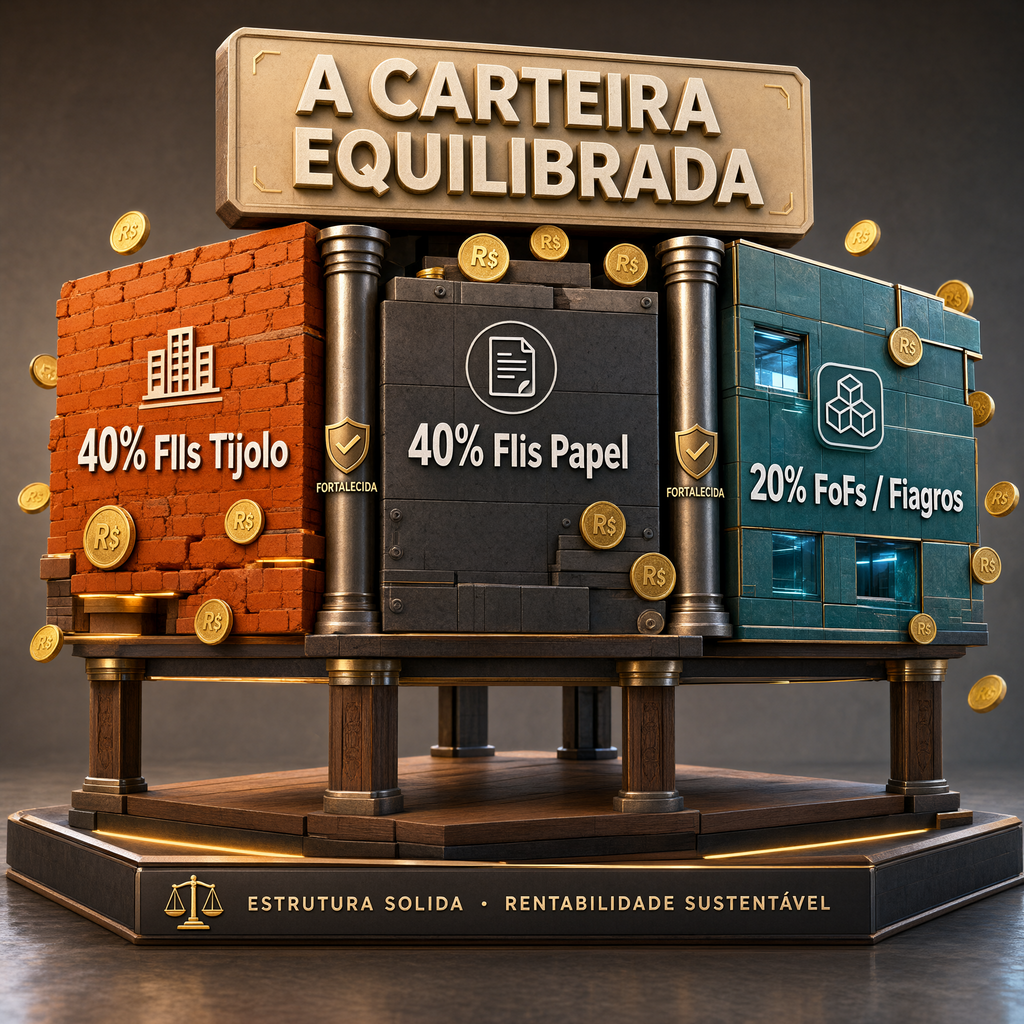
Investir R$ 100.000 em um único fundo imobiliário é um erro clássico que expõe seu patrimônio a riscos desnecessários. A chave para a perpetuidade dos dividendos é a diversificação geográfica, de inquilinos e de segmentos de ativos.
Sugestão de Alocação Estratégica
- 40% em FIIs de Tijolo (R$ 40.000 a R$ 50.000):
- Segmentos: Galpões Logísticos e Shoppings Centers.
- Objetivo: Garantir previsibilidade de caixa com contratos atípicos de longo prazo e valorização patrimonial dos imóveis ao longo do tempo.
- 40% em FIIs de Papel / Recebíveis (R$ 40.000 a R$ 50.000):
- Segmentos: Certificados de Recebíveis Imobiliários (CRIs) atrelados à inflação (IPCA + cupom) ou à taxa Selic/CDI.
- Objetivo: Proporcionar um Dividend Yield mensal elevado que protege o capital contra a perda do poder de compra.
- 20% em FoFs ou Fiagros (R$ 20.000 a R$ 25.000):
- Segmentos: Fundos de Fundos (FoFs) e Fundos das Cadeias Agroindustriais (Fiagros).
- Objetivo: Diversificação instantânea gerenciada por gestores profissionais em múltiplos ativos.
Atenção à Yield Trap: Evite escolher fundos exclusivamente pelo DY recente mais elevado do ranking. Altas atípicas de rendimento muitas vezes ocultam calotes de crédito em CRIs, vendas pontuais de ativos ou risco de vacância iminente.
O Efeito Bola de Neve: Quanto Tempo Demora para Chegar nos R$ 1.000/Mês?
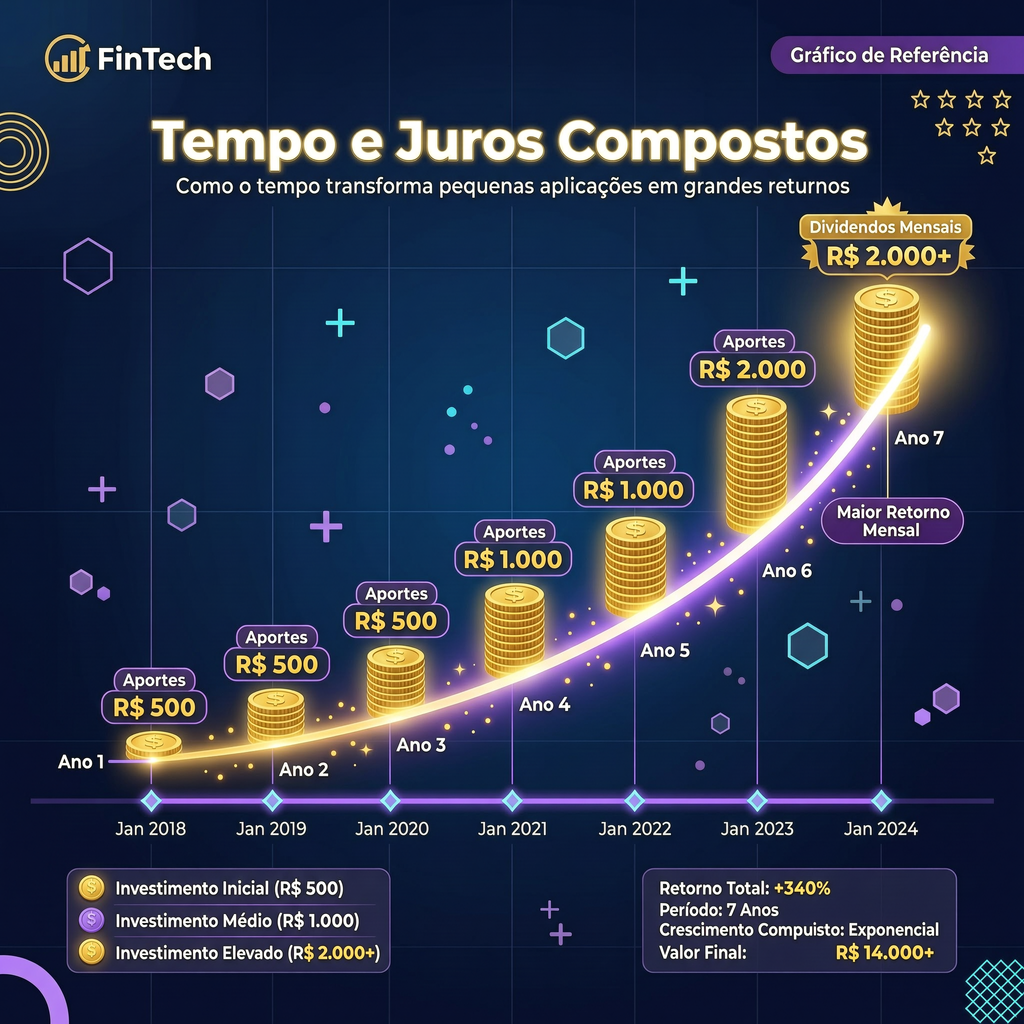
Você não precisa ter R$ 100 mil disponíveis hoje para começar a construir sua renda passiva. Através do reinvestimento mensal dos dividendos somado a novos aportes, o efeito bola de neve dos juros compostos acelera a jornada:
Simulação de Aportes com DY de 0,80% a.m. (Reinvestimento de 100% dos Rendimentos)
- Com Aportes de R$ 500 / mês:
- Alcança a meta de R$ 1.000/mês em rendimentos em aproximadamente 10 a 11 anos.
- Com Aportes de R$ 1.000 / mês:
- Alcança a meta em cerca de 6 a 7 anos.
- Com Aportes de R$ 2.000 / mês:
- Alcança a meta em aproximadamente 3,5 a 4 anos.
O ponto de virada (Ponto de Ponto de Inflexão): Quando os dividendos mensais passam a pagar novas cotas do fundo sem que você precise tirar dinheiro do bolso, a velocidade do crescimento do seu patrimônio dobra.
FIIs vs. Imóvel Físico para Renda: Qual a Melhor Opção?
Muitos investidores tradicionais questionam a segurança dos FIIs em comparação à aquisição de um imóvel físico para aluguel. A comparação direta evidencia diferenças cruciais em termos de rentabilidade, burocracia e impostos:
| Característica | R$ 125.000 em Fundos Imobiliários | Imóvel Físico de R$ 125.000 |
| Renda Mensal Estimada | R$ 1.000 / mês (DY de ~0,8% a.m.) | R$ 400 a R$ 600 / mês (Aluguel líquido médio ~0,3% a 0,5% a.m.) |
| Tributação sobre Renda | Isento de IR para Pessoas Físicas (Lei nº 8.668/93 e regulamentações) | Tributado (Até 27,5% via Carnê-Leão ou Tabela Regressiva) |
| Gestão e Burocracia | Zero burocracia; gestão profissional cuida da manutenção | Exige lhes lidar com inquilinos, reformas, vacância e imobiliárias |
| Liquidez | Alta: Compra e venda negociadas na B3 em poucas horas | Baixa: Venda pode levar meses ou anos, além de custos com ITBI e cartório |
| Risco de Vacância | Diluído em dezenas de imóveis e centenas de inquilinos | Total: Se o imóvel ficar vago, a renda cai a zero e os custos fixos continuam |
Riscos que Você Precisa Conhecer Antes de Investir
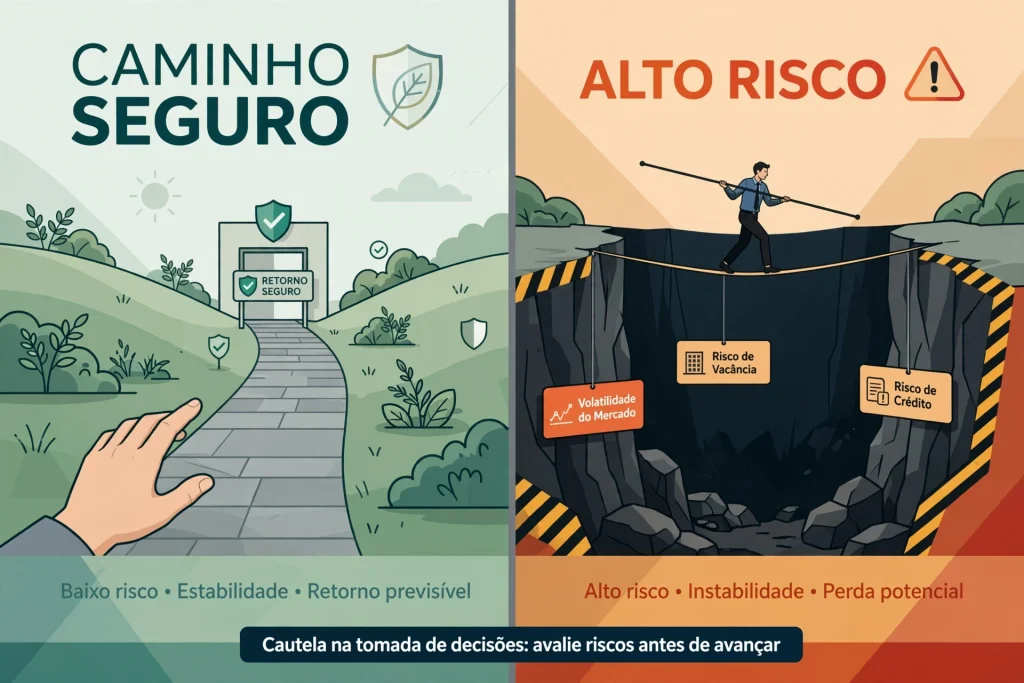
Embora atrativos, os FIIs são ativos de Renda Variável negociados em bolsa e apresentam riscos que devem ser gerenciados:
- Risco de Vacância: Ocorre quando inquilinos deixam galpões ou escritórios, reduzindo a receita de aluguéis do fundo.
- Risco de Crédito (Inadimplência): Presente em FIIs de Papel, caso emissores dos CRIs enfrentem dificuldades financeiras para honrar o pagamento das dívidas.
- Flutuação de Cotações: As cotas dos fundos variam diariamente na B3 em resposta às mudanças nas taxas de juros (Taxa Selic e títulos do Tesouro Direto).
Perguntas Frequentes (FAQ – Schema Otimizado)
1. Os dividendos de R$ 1.000 mensais de FIIs são isentos de Imposto de Renda?
Sim. De acordo com a legislação vigente (Lei nº 8.668/93 e atualizações das normas fiscais), os rendimentos distribuídos por FIIs a pessoas físicas permanecem isentos de Imposto de Renda, desde que o fundo tenha suas cotas negociadas exclusivamente em bolsa ou mercado organizado e cumpra os requisitos operacionais mínimos de distribuição de cotistas (mínimo de 100 cotistas).
2. Quanto rende R$ 100 mil investidos em Fundos Imobiliários por mês?
Com um rendimento médio de 0,8% a 0,9% ao mês, uma aplicação de R$ 100 mil gera entre R$ 800 e R$ 900 mensais em dividendos livres de impostos.
3. Posso começar a investir em FIIs com pouco dinheiro?
Com certeza. A maioria das cotas dos principais FIIs no mercado brasileiro custa entre R$ 10 e R$ 100, permitindo que qualquer investidor comece a construir sua carteira e compre cotas gradualmente todos os meses.
Conclusão: Seu Primeiro Passo Rumo à Renda Passiva
Conquistar uma renda passiva mensal de R$ 1.000 em Fundos Imobiliários é um objetivo viável e mensurável. Com um aporte inicial acumulado de cerca de R$ 100 mil a R$ 125 mil — construído de forma contínua através de aportes recorrentes e reinvestimento de dividendos —, você cria uma fonte de receita previsível sem a burocracia dos imóveis tradicionais.
Próximo Passo: Antes de escolher seus fundos, analise os relatórios gerenciais dos ativos na B3 e estruture sua carteira respeitando seu perfil de risco!
Leia Tambem
- FIIs: como escolher fundos imobiliários com segurança
- O que são ETFs: como funcionam, por que diversificam e quais riscos o investidor deve conhecer
- Como investir em ações do zero: passo a passo completo para começar com segurança
- Renda fixa ou renda variável: como escolher de acordo com o seu perfil de investidor
- Investimentos que rendem mais que a poupança: guia para iniciantes e conservadores
Share this content:

2 comments