Renda fixa ou renda variável: como escolher de acordo com o seu perfil de investidor
A escolha entre renda fixa e renda variável não é uma disputa entre “investimento seguro” e “investimento arriscado”. É uma decisão de alocação de patrimônio: quanto capital deve preservar poder de compra e liquidez, e quanto pode ficar exposto a oscilações em troca de maior potencial de retorno no longo prazo. Em um cenário brasileiro de juros ainda elevados — com a Selic em 13,75% ao ano após cortes sucessivos do Copom — essa decisão ganha relevância especial, porque a renda fixa passa a oferecer remuneração competitiva mesmo para investidores conservadores.broadcast.com+1
Este artigo explica, de forma técnica e acessível, como funcionam as duas grandes classes de investimento, quais são seus pontos fortes e limitações, como avaliar riscos e oportunidades e como montar uma estratégia coerente com o perfil de investidor.
O contexto atual: juros altos mudam a equação
O ponto de partida para entender a decisão entre renda fixa e renda variável no Brasil é o nível da taxa básica de juros. A Selic é a taxa definida pelo Banco Central e influencia diretamente o custo do crédito, a remuneração de aplicações pós-fixadas e as expectativas de retorno exigidas pelos investidores. Em 16 de setembro de 2026, o Comitê de Política Monetária reduziu a Selic de 14,00% para 13,75% ao ano, após uma sequência de cortes de 0,25 ponto percentual.broadcast.com+1
Para a renda fixa, juros elevados tendem a aumentar o atrativo de títulos pós-fixados e de novos títulos prefixados, já que o investidor consegue travar taxas nominais mais altas. Dados de mercado de 19 de outubro de 2026 mostravam, por exemplo, Tesouro Prefixado 2029 remunerando 12,83% ao ano e Tesouro IPCA+ 2032 pagando IPCA mais 6,86% ao ano. Esses números não representam garantia de ganho real para todos os prazos, mas ilustram a oferta disponível no mercado.valorinveste.globo
Para a renda variável, a leitura é mais complexa. Juros altos tendem a pressionar valuation de ações, especialmente de empresas dependentes de crédito ou com fluxo de caixa mais distante no futuro. Ao mesmo tempo, a queda gradual da Selic pode beneficiar setores sensíveis a financiamento, consumo e investimento. O Ibovespa acumulava alta de 15,65% em 2026 até o início de outubro, segundo a B3, enquanto small caps e fundos imobiliários ainda apresentavam perdas no ano — um sinal claro de que “bolsa” não é um bloco homogêneo.borainvestir.b3.com
O que é renda fixa
Renda fixa é a classe de investimentos em que a regra de remuneração é conhecida ou parcialmente previsível no momento da aplicação. Isso não significa que o retorno seja sempre fixo nem que não exista risco. Significa que o investidor sabe, em geral, se receberá uma taxa prefixada, uma taxa atrelada a um indexador — como a Selic ou o IPCA — ou uma combinação dos dois.
Os títulos públicos federais são a referência básica dessa classe. Emitidos pelo Governo Federal para financiar a dívida pública e atividades essenciais, eles são considerados a base de comparação para outros investimentos de crédito no mercado brasileiro.gov
Principais tipos de renda fixa
| Tipo | Como remunera | Uso mais adequado |
|---|
| Tipo | Como remunera | Uso mais adequado |
|---|---|---|
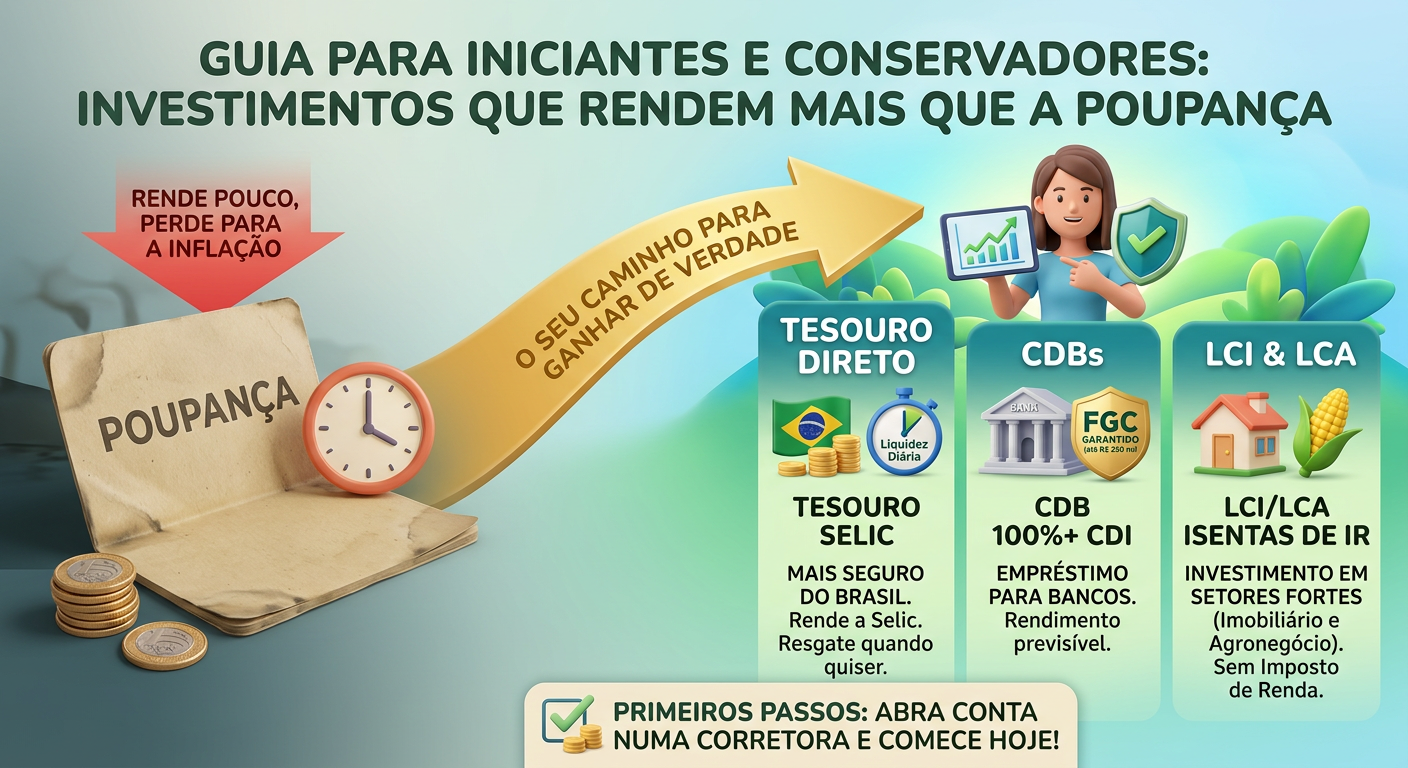
| Tesouro Selic | Acompanha a variação da Selic | Reserva de emergência e liquidez |
| Tesouro Prefixado | Taxa definida na compra | Objetivos com data definida e visão sobre juros |
| Tesouro IPCA+ | IPCA mais taxa fixa contratada | Proteção contra inflação no longo prazo |
| CDB, LCI e LCA | Taxa prefixada, percentual do CDI ou inflação | Diversificação e busca de rentabilidade |
| Debêntures | Crédito de empresas, com ou sem garantias | Renda adicional, com análise de risco do emissor |
O Tesouro Selic é indicado pelo próprio Tesouro Nacional como opção para reserva de emergência, justamente porque seu preço sofre pouca oscilação diária e seu rendimento acompanha a taxa básica de juros. Já o Tesouro Prefixado permite conhecer a taxa contratada no momento da compra, enquanto o Tesouro IPCA+ combina variação do IPCA — índice oficial de inflação — com um juro real definido previamente.
O que é renda variável
Renda variável reúne investimentos cujo resultado depende diretamente do desempenho de empresas, setores, imóveis, commodities ou outros ativos. O exemplo mais conhecido é a ação, que representa uma fração do capital social de uma companhia. Ao comprar uma ação, o investidor assume exposição ao crescimento, à lucratividade, ao endividamento, à governança e à percepção de mercado sobre aquela empresa.
Outros instrumentos comuns incluem fundos imobiliários, ETFs, BDRs, fundos multimercado com exposição a ações e derivativos. A característica central é a oscilação: o preço pode subir ou cair em curtos períodos, e não há promessa contratual de rentabilidade.
Por que a renda variável pode entregar mais no longo prazo
O potencial de retorno maior da renda variável decorre de três fatores principais:
- Participação no crescimento empresarial: ações podem se valorizar quando a companhia aumenta receita, margem e lucro.
- Distribuição de resultados: algumas empresas pagam dividendos ou juros sobre capital próprio, gerando fluxo de caixa ao acionista.
- Reprecificação de expectativas: mudanças em juros, inflação, câmbio e resultados podem alterar rapidamente o preço dos ativos.
Essa mesma característica cria o risco. Uma empresa pode enfrentar concorrência, perda de participação de mercado, aumento de custos, problemas de governança ou queda na demanda. Por isso, renda variável exige horizonte mais longo, tolerância a oscilações e diversificação.
Diferenças essenciais entre as classes
A distinção mais útil não é “seguro versus arriscado”, mas sim o tipo de risco assumido e a função de cada classe na carteira.
| Critério | Renda fixa | Renda variável |
|---|---|---|
| Retorno | Regra conhecida ou indexada a um referencial | Depende do desempenho do ativo e do mercado |
| Principal risco | Crédito, inflação, marcação a mercado e liquidez | Volatilidade, risco empresarial, setorial e de mercado |
| Horizonte típico | Curto, médio ou longo prazo, conforme o título | Normalmente médio e longo prazo |
| Liquidez | Varia conforme o produto e o vencimento | Costuma ser alta em ações líquidas, mas pode cair em crises |
| Previsibilidade | Maior, especialmente em títulos prefixados mantidos até o vencimento | Baixa no curto prazo |
| Função na carteira | Preservação, reserva e estabilidade | Crescimento do patrimônio e exposição ao risco empresarial |
Um ponto frequentemente mal compreendido é que renda fixa também pode gerar perdas. Um título prefixado vendido antes do vencimento pode valer menos que o preço pago se as taxas de juros subirem após a compra. Da mesma forma, um CDB de banco menor pode ter risco de crédito maior que um título público, mesmo oferecendo uma taxa aparentemente atrativa.
Riscos que o investidor precisa entender
Risco de crédito
É o risco de o emissor não pagar juros ou principal. Títulos públicos federais têm risco soberano, enquanto CDBs, debêntures e CRIs dependem da saúde financeira do emissor. Taxas mais altas nem sempre significam melhor investimento: podem indicar maior probabilidade de inadimplência.
Risco de mercado e marcação a mercado
Mesmo em renda fixa, o preço do título pode oscilar antes do vencimento. Esse efeito é chamado de marcação a mercado. Ele é especialmente relevante em títulos prefixados e IPCA+ longos. Se o investidor mantém o papel até o vencimento, a taxa contratada tende a prevalecer; se precisa vender antes, pode realizar prejuízo.
Risco de liquidez
Liquidez é a facilidade de transformar o investimento em dinheiro sem perda relevante de valor. Tesouro Selic e ações de grande liquidez tendem a ser mais fáceis de vender. Já debêntures menos negociadas, fundos imobiliários de segmentos específicos ou ações de empresas pequenas podem sofrer com baixa demanda em períodos de estresse.
Risco de inflação
A inflação corrói o poder de compra. Um investimento que rende 10% ao ano em termos nominais pode ter retorno real bem menor se a inflação for elevada. Por isso, títulos atrelados ao IPCA são importantes para objetivos de longo prazo, como aposentadoria, compra de imóvel ou educação.gov
Risco de concentração
Investir tudo em uma única ação, setor ou emissor aumenta a vulnerabilidade da carteira. Diversificação não elimina perdas, mas reduz o impacto de um evento negativo isolado.
Pontos fortes e limitações
Renda fixa: pontos fortes
- Oferece maior previsibilidade de fluxo financeiro, especialmente em títulos prefixados mantidos até o vencimento.
- Permite construir reserva de emergência com liquidez e baixa oscilação, como no caso do Tesouro Selic.gov
- Possui opções para proteger o patrimônio da inflação, como os títulos IPCA+.gov
- Com a Selic em 13,75% ao ano, oferece remuneração competitiva mesmo sem exposição à bolsa.broadcast.com+1
- Facilita o planejamento por objetivos, porque é possível escolher vencimentos próximos de metas financeiras.
Renda fixa: limitações
- Pode ter retorno real modesto se a inflação subir acima do esperado.
- Títulos longos estão sujeitos a marcação a mercado.
- Produtos de crédito exigem análise do emissor, garantias e condições de resgate.
- Em cenários de queda forte dos juros, o investidor que mantém apenas pós-fixados pode ver a remuneração futura diminuir.
Renda variável: pontos fortes
- Oferece participação no crescimento de empresas e setores da economia.
- Pode gerar renda por meio de dividendos, juros sobre capital próprio e aluguéis, no caso de fundos imobiliários.
- Permite diversificação internacional por meio de BDRs, ETFs e fundos globais.
- Tem maior potencial de valorização no longo prazo, desde que a seleção e a disciplina sejam adequadas.
Renda variável: limitações
- Não oferece garantia de retorno nem proteção automática contra perdas.
- Exige maior tolerância a volatilidade e capacidade de suportar períodos negativos.
- Resultados de curto prazo podem ser fortemente influenciados por fatores macroeconômicos, câmbio, juros e humor do mercado.
- A dispersão entre ativos é grande: o Ibovespa pode subir enquanto small caps e fundos imobiliários ainda apresentam desempenho negativo, como ocorreu em parte de 2026.borainvestir.b3.com
Perfil de investidor: o fator decisivo
O perfil de investidor não deve ser definido apenas por um questionário. Ele resulta da combinação de três elementos: objetivos, horizonte de tempo e tolerância a risco.
Perfil conservador
O investidor conservador prioriza preservação de capital, liquidez e previsibilidade. Isso não significa investir exclusivamente em poupança ou Tesouro Selic. Uma carteira conservadora bem construída pode combinar reserva de emergência em liquidez diária, títulos IPCA+ para metas de longo prazo e uma pequena parcela em renda variável, desde que o investidor compreenda que essa parcela pode oscilar.
Perfil moderado
O investidor moderado aceita alguma oscilação em troca de potencial de crescimento. Uma estrutura comum é manter uma base relevante em renda fixa — liquidez, pós-fixados e inflação — e alocar gradualmente parte do patrimônio em ações, ETFs ou fundos imobiliários. O objetivo não é acertar o melhor momento de entrada, mas manter consistência ao longo do tempo.
Perfil arrojado
O investidor arrojado tem horizonte longo, reserva de emergência formada e tolerância a quedas temporárias. Ainda assim, arrojado não significa imprudente. Mesmo carteiras mais agressivas devem considerar liquidez, diversificação setorial, exposição cambial e qualidade dos ativos.
Como comparar com o cenário histórico
A comparação entre classes deve considerar ciclos, não resultados de poucos meses. Em 2026, por exemplo, o Ibovespa teve forte valorização no acumulado do ano, enquanto small caps e fundos imobiliários permaneciam no negativo até o início de outubro. Esse contraste mostra que a renda variável não é um ativo único: há diferenças relevantes entre empresas de grande porte, ações de menor liquidez, fundos imobiliários de tijolo, fundos de papel e ETFs.borainvestir.b3.com
Na renda fixa, o histórico recente é marcado por juros elevados. A Selic chegou a 14,00% antes de iniciar o ciclo de cortes que a levou a 13,75% em setembro de 2026. Para o investidor, isso significa que o custo de oportunidade de manter dinheiro parado aumentou: deixar recursos sem remuneração adequada passou a ter impacto maior sobre o patrimônio.broadcast.com+1
Indicadores que merecem atenção
- Selic e expectativa de juros: influenciam títulos pós-fixados, prefixados, ações e fundos imobiliários. O mercado consultado pelo Banco Central projetava Selic de 13,25% ao final de 2026, segundo relato baseado no Boletim Focus.investing
- IPCA: determina o retorno real de investimentos e a atratividade dos títulos indexados à inflação.gov
- Curva de juros: mostra as taxas para diferentes vencimentos e ajuda a avaliar se vale travar taxa prefixada.
- Risco de crédito: ratings, garantias, endividamento e fluxo de caixa do emissor.
- Valuation e lucro das empresas: na renda variável, preço não é suficiente; é necessário entender quanto o investidor paga pelo lucro, pelos ativos ou pelo fluxo de caixa esperado.
- Liquidez: especialmente importante para quem pode precisar resgatar recursos antes do previsto.
Oportunidades no cenário atual
A renda fixa brasileira vive um momento de oportunidade relativa para investidores que buscam previsibilidade. Com a Selic em 13,75% ao ano e projeções de mercado apontando para 13,25% no fim de 2026, títulos pós-fixados continuam remunerando bem, enquanto prefixados e IPCA+ permitem travar taxas antes de eventuais quedas adicionais dos juros.broadcast.com+2
Na renda variável, a oportunidade está na seleção e na disciplina. A queda gradual dos juros pode favorecer setores mais sensíveis ao crédito e ao consumo, mas a recuperação não é uniforme. O desempenho divergente entre Ibovespa, small caps e fundos imobiliários em 2026 reforça a importância de analisar cada segmento separadamente.
Riscos e erros comuns
- Buscar rentabilidade sem entender o risco: taxas altas podem esconder risco elevado de crédito ou baixa liquidez.
- Confundir reserva de emergência com investimento de longo prazo: dinheiro que pode ser necessário em poucos meses não deveria ficar exposto a ativos voláteis.
- Comprar ações apenas por indicação: a decisão deve considerar fundamentos, valuation, setor e horizonte.
- Ignorar impostos e custos: IR, taxa de administração, performance fee e spread podem reduzir o retorno líquido.
- Tentar prever o mercado no curto prazo: o tempo no mercado tende a ser mais relevante do que tentar acertar o momento exato de entrada e saída.
- Não revisar a carteira: mudanças na Selic, na inflação, na renda pessoal e nos objetivos exigem ajustes periódicos.
Qual classe combina com você?
A resposta correta raramente é “renda fixa ou renda variável”. Para a maioria dos investidores, a questão é quanto de cada classe faz sentido para cada objetivo.
Uma estrutura racional começa pela reserva de emergência, preferencialmente em ativos de alta liquidez e baixa oscilação, como o Tesouro Selic. Em seguida, o investidor separa recursos para metas de médio e longo prazo. Para objetivos sensíveis à inflação, títulos IPCA+ podem cumprir função de proteção do poder de compra. Somente depois disso faz sentido aumentar a exposição à renda variável, conforme horizonte e tolerância a oscilações.gov
A decisão final deve considerar que a renda fixa é a base de estabilidade e planejamento, enquanto a renda variável é o motor potencial de crescimento. Uma carteira eficiente normalmente combina as duas, em proporções diferentes conforme o perfil, o momento de vida e os objetivos financeiros.
Conclusão
Renda fixa e renda variável não são alternativas excludentes, mas ferramentas com funções distintas. A renda fixa oferece previsibilidade, liquidez e proteção contra inflação quando bem selecionada; a renda variável oferece exposição ao crescimento empresarial e potencial de valorização no longo prazo, ao custo de maior volatilidade.
No cenário brasileiro atual, com Selic em 13,75% ao ano e expectativa de continuidade do ciclo de queda gradual, a renda fixa permanece especialmente relevante para reserva, metas de curto prazo e proteção do capital. Ao mesmo tempo, a renda variável pode ser uma aliada importante para quem tem horizonte longo e consegue conviver com oscilações. A melhor escolha não é a classe mais popular nem a que apresentou o melhor retorno recente, mas aquela compatível com o objetivo, o prazo e a capacidade real do investidor de suportar variações sem abandonar o plano.
leia Também :
Tesouro Direto x CDB: qual rende mais hoje? – Por dentro do Relatorio
Share this content:

1 comentário