FIIs: como escolher fundos imobiliários com segurança
Fundos imobiliários (FIIs) podem ser uma ferramenta eficiente para buscar renda recorrente e exposição ao mercado imobiliário sem comprar um imóvel diretamente. No entanto, escolher um FII apenas pelo dividend yield é uma das formas mais comuns — e potencialmente mais arriscadas — de investir nessa classe. A decisão segura exige analisar a qualidade dos ativos, a gestão, a liquidez, a vacância, o endividamento, o preço da cota e a consistência dos resultados.gov+1
Este artigo apresenta um método prático para avaliar FIIs, com atenção especial a investidores iniciantes e intermediários. O objetivo não é indicar compra ou venda de cotas, mas mostrar como transformar informações dispersas em uma análise mais rigorosa e adequada ao seu perfil.
O que são fundos imobiliários
Um FII é uma comunhão de recursos de diversos investidores destinada a aplicações ligadas ao mercado imobiliário. Na prática, ao comprar uma cota, o investidor torna-se coproprietário de uma carteira que pode conter imóveis físicos — como galpões, shoppings, lajes corporativas, hospitais ou imóveis residenciais — ou títulos do setor, como Certificados de Recebíveis Imobiliários (CRIs) e Letras de Crédito Imobiliário (LCIs).gov+1
Os FIIs foram criados pela Lei nº 8.668/1993 e são regulados pela Comissão de Valores Mobiliários (CVM), principalmente pelo Anexo Normativo III da Resolução CVM nº 175/2022. A oferta pública de cotas depende de registro prévio na CVM, o que confere ao mercado um arcabouço regulatório relevante, embora não elimine riscos.gov+1
Uma característica estrutural é fundamental: o FII é um condomínio fechado. Isso significa que o cotista normalmente não pode solicitar resgate ao fundo; para sair do investimento, precisa vender suas cotas na B3 ou em mercado de balcão organizado. Portanto, a liquidez não é uma garantia do produto, mas uma característica variável de cada fundo.gov+1
O contexto atual do mercado de FIIs
O mercado brasileiro de FIIs amadureceu de forma expressiva nos últimos anos. Segundo a B3, o segmento encerrou 2025 com cerca de 2,9 milhões de investidores com posição em custódia, um crescimento de 6,4% em relação a dezembro de 2024. No acumulado do ano, o volume total negociado foi de R$ 84,8 bilhões, com volume médio diário anual de R$ 339 milhões.b3.com
Em fevereiro de 2026, a B3 reportou 432 FIIs listados e estoque de R$ 200 bilhões, contra R$ 166 bilhões em fevereiro de 2025. A base de investidores alcançou 3,076 milhões, e o volume médio diário no acumulado do ano chegou a R$ 508 milhões, 49,8% acima da média de 2025.b3.com
Esses números indicam um mercado maior, mais acessível e com maior participação de pessoas físicas. Em dezembro de 2025, pessoas físicas detinham 72,9% do estoque em custódia, enquanto institucionais respondiam por 21,2% e não residentes por 4,5%. Essa predominância do investidor individual é positiva para a democratização do acesso, mas também reforça a importância de educação financeira: muitos participantes podem reagir de forma mais sensível a oscilações de curto prazo, juros e manchetes de mercado.b3.com
Por que o preço da cota importa
Um erro frequente é confundir o preço da cota com o valor do patrimônio do fundo. O indicador mais útil para essa comparação é o P/VP — relação entre o preço de mercado da cota e o valor patrimonial por cota.
- P/VP acima de 1: o mercado está pagando um prêmio sobre o valor patrimonial reportado.
- P/VP abaixo de 1: a cota negocia com desconto aparente em relação ao patrimônio líquido.
- P/VP próximo de 1: o preço de mercado está alinhado ao valor contábil ou avaliado do patrimônio.
Contudo, um desconto não significa automaticamente oportunidade. O valor patrimonial normalmente depende de laudos de avaliação, que podem ter defasagem em relação às condições reais de mercado. Além disso, um P/VP baixo pode refletir problemas concretos: vacância elevada, contratos vencendo, imóveis obsoletos, gestão fraca, endividamento alto ou risco de crédito em fundos de papel.dadosb3
A análise correta pergunta não apenas “o fundo está barato?”, mas “por que está barato?”. Um desconto pode representar margem de segurança ou, alternativamente, o preço justo para um ativo com qualidade inferior.
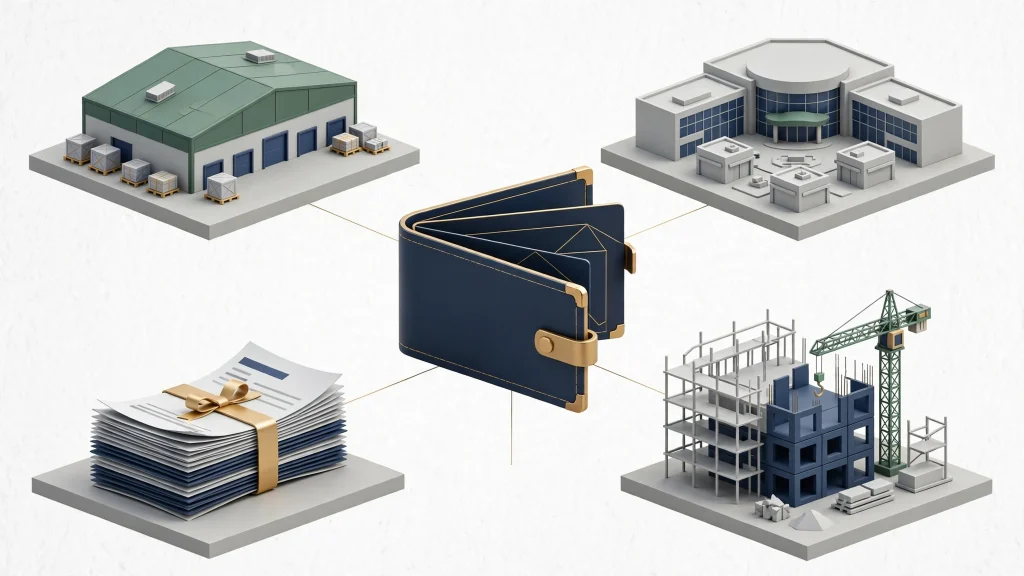
Tipos de FII e riscos distintos
Escolher com segurança começa por entender que “FII” não é um produto homogêneo. Cada estratégia possui fontes de receita, sensibilidade macroeconômica e riscos próprios.
Fundos de tijolo
Fundos de tijolo investem diretamente em imóveis e recebem aluguéis de locatários. Exemplos comuns incluem galpões logísticos, shoppings, lajes corporativas, imóveis para educação, saúde e aglomerações.
Os principais fatores a observar são:
- Vacância: proporção da área disponível para locação. Vacância alta reduz a receita e pode indicar perda de competitividade do imóvel.
- Inadimplência: atrasos ou falta de pagamento por parte dos inquilinos.
- Qualidade dos contratos: prazo, reajuste, garantias e possibilidade de renovação.
- Concentração: dependência excessiva de um único inquilino, imóvel ou região.
- Localização e obsolescência: um imóvel bem localizado tende a ter maior capacidade de reletar vagas; imóveis mal posicionados podem sofrer desvalorização estrutural.
A ANBIMA exige que os documentos dos fundos descrevam riscos como vacância, revisão ou rescisão de contratos, atrasos e não conclusão de obras, aumento de custos de construção, sinistros, regularidade dos imóveis e lançamento de empreendimentos concorrentes próximos.anbima.com+1
Fundos de papel
Fundos de papel investem em títulos de dívida imobiliária, sobretudo CRIs. Em vez de receber aluguel, o fundo recebe juros e amortizações dos emissores dos títulos. Isso muda a natureza do risco: a questão central deixa de ser a vacância do imóvel e passa a ser a capacidade de pagamento do devedor.
Nesses fundos, merecem atenção:
- Risco de crédito: possibilidade de inadimplência do emissor ou dos devedores lastro.
- Prazo e duração: títulos mais longos tendem a ser mais sensíveis a variações de juros.
- Indexador: CRIs atrelados ao IPCA, CDI ou taxa prefixada reagem de maneiras diferentes a mudanças na inflação e na taxa básica de juros.
- Garantias: presença ou ausência de garantias reais, como hipoteca ou alienação fiduciária.
- Concentração em emissores: exposição elevada a poucos devedores aumenta o risco idiossincrático.
A B3 destaca que os FIIs de crédito estruturado investem em CRIs e outros instrumentos de dívida imobiliária, que podem apresentar diferentes níveis de risco e retorno.b3.com
Fundos de desenvolvimento
Fundos de desenvolvimento participam de empreendimentos em construção ou incorporação. Eles podem oferecer potencial de ganho maior, mas também carregam riscos superiores: atraso de obra, estouro de custo, dificuldade de venda das unidades e mudanças no ciclo imobiliário. A própria ANBIMA lista atrasos, não conclusão de obras e aumento dos custos de construção entre os riscos relevantes do setor.anbima.com
Fundos híbridos e de fundos
Fundos híbridos combinam imóveis físicos e ativos financeiros. Já os fundos de fundos investem em cotas de outros FIIs. Ambos podem ampliar a diversificação, mas dificultam a análise: o investidor precisa entender não apenas a política do fundo, mas também a qualidade das carteiras subjacentes.
Indicadores essenciais para analisar um FII
Dividend yield: útil, mas insuficiente
O dividend yield mede o rendimento distribuído em relação ao preço da cota. Ele é relevante para quem busca fluxo de caixa, mas não deve ser o único critério.
Um yield muito acima da média pode indicar:
- Queda expressiva do preço da cota;
- Distribuição extraordinária, proveniente de venda de imóveis ou realização de ganhos;
- Redução futura esperada dos aluguéis;
- Problemas de crédito, vacância ou governança;
- Rendimento sustentado por amortização de capital, e não por resultado recorrente.
A pergunta correta é: o rendimento é sustentável? Para responder, é necessário analisar o resultado do fundo, a qualidade dos contratos, a vacância, o histórico de distribuições e a política de distribuição.
Vacância e inadimplência
Para fundos de tijolo, vacância e inadimplência estão entre os indicadores mais importantes. Uma vacância crescente pode antecipar queda de receita futura. Já a inadimplência revela fragilidade dos locatários ou excesso de concentração.
Não existe um número universalmente “seguro”. Um fundo de galpões com vacância baixa e contratos longos pode ser mais previsível do que um shopping com vacância moderada, mas localizado em região dinâmica. O que importa é comparar o indicador com o histórico do próprio fundo, com fundos semelhantes e com a realidade do segmento.
Liquidez e volume negociado
Liquidez significa a facilidade de comprar ou vender cotas sem causar grande impacto no preço. Um fundo com baixo volume diário pode ser difícil de sair em períodos de estresse, mesmo que seus imóveis sejam bons.
A B3 informa que a liquidação de FIIs ocorre em D+2 e que o lote padrão é de uma cota, o que facilita o acesso. Porém, isso não elimina o risco de liquidez: como o FII é um condomínio fechado, a saída depende da existência de compradores no mercado secundário.gov+1
Em mercados mais líquidos, o volume médio diário negociado é maior. Em dezembro de 2025, por exemplo, a B3 reportou ADTV de R$ 483 milhões para o conjunto dos FIIs, com fundos líderes como CPLG11, BTLG11 e TRXF11 registrando volumes diários acima de R$ 20 milhões cada. Isso não significa que fundos menores sejam automaticamente ruins, mas exige maior cautela quanto ao tamanho da posição e ao horizonte de investimento.b3.com
Endividamento e estrutura de capital
O endividamento pode acelerar a expansão de um FII, mas também amplifica perdas em cenários adversos. É importante verificar:
- Nível de dívida em relação ao patrimônio;
- Custo médio da dívida;
- Prazo de vencimento;
- Indexador predominante;
- Existência de covenants e riscos de renegociação;
- Uso dos recursos captados.
Um fundo muito endividado em ambiente de juros elevados pode ter sua distribuição pressionada, mesmo que os imóveis continuem gerando aluguéis.
Qualidade da gestão e governança
A gestão é responsável por comprar, vender, locar, renovar contratos, captar recursos e administrar conflitos de interesse. Um bom gestor não garante resultado, mas uma gestão pouco transparente ou com histórico de decisões ruins é um sinal de alerta.
Pontos a examinar:
- Histórico de aquisições e vendas;
- Transparência nos relatórios gerenciais;
- Clareza sobre taxas, remuneração e conflitos de interesse;
- Consistência entre a estratégia anunciada e as decisões efetivamente tomadas;
- Qualidade da comunicação com cotistas.
O prospecto do FII deve conter informações sobre políticas de investimento, riscos, taxas e direitos dos cotistas. Ler esse documento é trabalhoso, mas é uma das etapas mais importantes para investir com segurança.anbima.com+1
PROMPT DE IMAGEM 3 —
Como comparar FIIs de forma consistente
A comparação entre fundos só faz sentido dentro do mesmo segmento e com horizonte semelhante. Comparar um FII de galpões logísticos com um fundo de desenvolvimento, por exemplo, pode levar a conclusões equivocadas.
Uma boa prática é montar uma tabela de análise com os seguintes campos:
| Critério | O que observar | Por que importa |
|---|---|---|
| Segmento | Logística, lajes, shoppings, papel, desenvolvimento, híbrido | Cada segmento tem riscos e dinâmicas próprias |
| Vacância | Nível atual, tendência e comparação setorial | Antecipa pressão sobre receita futura |
| Inadimplência | Histórico e concentração de devedores | Mede qualidade dos contratos e risco de crédito |
| P/VP | Preço da cota frente ao valor patrimonial | Ajuda a identificar prêmio ou desconto, sem garantir oportunidade |
| Yield | Rendimento distribuído sobre o preço | Mede fluxo de caixa, mas precisa ser contextualizado |
| Liquidez | Volume financeiro e número de negócios | Afeta a capacidade de saída |
| Endividamento | Dívida, custo, prazo e indexador | Avalia vulnerabilidade a juros e refinanciamento |
| Gestão | Histórico, transparência e alinhamento | Reduz risco de decisões inadequadas |
| Concentração | Inquilinos, imóveis, regiões e emissores | Mede dependência de poucos fatores |
O objetivo não é encontrar o fundo “perfeito”, mas entender se o conjunto de risco, retorno, liquidez e qualidade está coerente com o preço pago.
Pontos fortes dos FIIs
Os FIIs oferecem vantagens relevantes quando bem selecionados.
- Acesso fracionado ao imobiliário: permite exposição a imóveis de grande porte com valores muito inferiores aos de uma compra direta.
- Renda periódica: muitos fundos distribuem rendimentos periodicamente, embora não haja garantia de valor ou continuidade.
- Diversificação setorial: é possível combinar logística, shoppings, lajes, saúde, educação e crédito imobiliário.
- Liquidez potencialmente maior que a do imóvel físico: a venda de uma cota na bolsa tende a ser mais simples do que a venda de um imóvel inteiro, desde que o fundo tenha liquidez adequada.b3.com
- Gestão profissional: o administrador e a gestora respondem pela operação do fundo, dentro das regras aplicáveis.gov
- Transparência regulatória: FIIs listados estão sujeitos a obrigações de divulgação e registro na CVM.gov+1
Pontos fracos e limitações
Nenhum investidor deve tratar FII como renda fixa ou como substituto de um título público. Os pontos fracos são importantes.
- Volatilidade de preço: as cotas oscilam conforme juros, expectativas macroeconômicas, resultados e sentimento de mercado.
- Risco de liquidez: fundos pouco negociados podem exigir desconto para venda em momentos de pressão.gov
- Ausência de garantia: o investimento não conta com garantia da administradora, da gestora, do FGC ou de mecanismo de seguro; a CVM alerta que pode ocorrer perda total do capital.gov
- Risco imobiliário específico: vacância, inadimplência, sinistros, obsolescência, disputas contratuais e problemas de regularização podem afetar o resultado.anbima.com+1
- Sensibilidade a juros: altas taxas de juros tendem a aumentar o custo de oportunidade e podem pressionar o preço das cotas, especialmente em fundos de papel e fundos endividados.
- Risco de concentração: poucos inquilinos, um único imóvel relevante ou exposição elevada a um emissor podem amplificar perdas.
Riscos que merecem maior atenção
Juros, inflação e ciclo econômico
A taxa de juros influencia os FIIs por dois canais. Primeiro, altera o custo de oportunidade: quando títulos de renda fixa oferecem retornos elevados e de menor risco, ativos de renda variável podem perder atratividade relativa. Segundo, afeta diretamente fundos de papel e fundos alavancados, cujo resultado depende de custo de captação, duração dos títulos e capacidade de pagamento dos devedores.
A inflação também importa. Em fundos de tijolo, contratos com reajustes pelo IPCA ou IGP-M podem proteger parte da receita, mas nem sempre imediatamente. Em fundos de crédito, o indexador dos títulos define parte da sensibilidade à inflação e aos juros.
Vacância estrutural
Vacância pontual pode ser normal. Vacância estrutural é mais grave: ocorre quando o imóvel perde competitividade por localização, obsolescência, excesso de oferta na região ou mudança no comportamento do consumidor. Esse tipo de problema raramente se resolve apenas com tempo.
Risco de crédito nos fundos de papel
No caso de CRIs, o investidor deve olhar além do rendimento nominal. É essencial verificar quem é o emissor, qual é o lastro, se há garantias reais, qual é o rating quando disponível e como está distribuída a carteira. Um fundo de papel com yield elevado pode estar remunerando risco de crédito, prazo ou iliquidez.
Governança e conflitos de interesse
Conflitos podem surgir quando a mesma estrutura participa da gestão, da consultoria, da intermediação de compra e venda ou da locação dos imóveis. Isso não significa que exista irregularidade, mas exige transparência maior. A ANBIMA menciona explicitamente o risco de potencial conflito de interesse entre os fatores que devem ser divulgados.anbima.com
Oportunidades no mercado atual
O crescimento da base de investidores e do volume negociado sugere um mercado mais profundo do que no passado. A B3 informou que, nos dois primeiros meses de 2026, o volume negociado somou R$ 8,5 bilhões, com ADTV de R$ 475 milhões, enquanto a base de investidores chegou a 3,076 milhões.b3.com
Para o investidor preparado, isso cria oportunidades em pelo menos três frentes:
- Seleção de qualidade com desconto: períodos de aversão a risco podem criar distorções entre preço e valor patrimonial, especialmente em fundos com boa gestão e carteira resiliente.
- Diversificação por segmento: logística, saúde, educação, shoppings, lajes e crédito imobiliário reagem de forma diferente ao ciclo econômico.
- Disciplina de recompra e reinvestimento: para quem busca renda, reinvestir distribuições pode aumentar gradualmente a exposição ao mercado, desde que a decisão respeite o perfil de risco e a necessidade de liquidez.
Contudo, oportunidade não é sinônimo de pressa. O mercado maior também significa maior variedade de qualidade entre fundos, o que torna a análise individual ainda mais necessária.
PROMPT DE IMAGEM 4 —
Um roteiro prático de escolha
Para reduzir a chance de erro, o investidor pode seguir uma sequência simples:
- Defina o objetivo: renda mensal, crescimento patrimonial, diversificação ou proteção parcial contra inflação.
- Estabeleça o horizonte: FIIs tendem a ser mais adequados para prazos longos, dado que o preço das cotas pode oscilar bastante no curto prazo.
- Escolha o segmento: entenda se prefere imóveis físicos, crédito imobiliário, desenvolvimento ou estratégias híbridas.
- Analise a carteira: verifique imóveis, inquilinos, contratos, vacância, localização, concentração e qualidade dos ativos.
- Avalie a gestão: examine histórico, transparência, disciplina de alocação e coerência entre discurso e prática.
- Compare indicadores: P/VP, yield, vacância, inadimplência, liquidez, endividamento e histórico de distribuições.
- Verifique o preço: um bom fundo pode ser um mau investimento se comprado a um preço excessivamente alto.
- Diversifique sem exagerar: diversificação reduz risco específico, mas não substitui a análise da qualidade de cada fundo.
- Acompanhe periodicamente: resultados trimestrais, relatórios gerenciais, assembleias e mudanças na carteira devem orientar a manutenção ou revisão da posição.
Conclusão
Escolher fundos imobiliários com segurança exige ir além do dividend yield. O FII é um ativo de renda variável, sujeito a risco de mercado, crédito, liquidez, vacância, gestão e ciclo imobiliário. A CVM deixa claro que não há garantia de rentabilidade nem proteção de capital, podendo ocorrer perda total do investimento.gov
O mercado brasileiro de FIIs cresceu em escala, liquidez e número de participantes, com mais de 3 milhões de investidores e estoque de R$ 200 bilhões em fevereiro de 2026, segundo a B3. Esse amadurecimento amplia as possibilidades de diversificação, mas também aumenta a necessidade de seleção criteriosa.b3.com
A abordagem mais sólida combina análise fundamentalista, comparação entre fundos do mesmo segmento, atenção à liquidez e compreensão clara do risco assumido. Para o investidor de longo prazo, os FIIs podem ocupar um espaço relevante em uma carteira diversificada — desde que a decisão seja baseada em qualidade, preço razoável e compatibilidade com objetivos, horizonte e tolerância a risco.
Lia tambem :
Share this content:

Publicar comentário