Ações Cíclicas na B3: Como a Queda da Selic Pode Redefinir Consumo, Construção e Valuation
Introdução
O comportamento da Bolsa de Valores brasileira não pode ser analisado de maneira isolada da política monetária. No Brasil, onde o custo do dinheiro exerce influência significativa sobre crédito, consumo, investimento e valuation das empresas, alterações na taxa Selic podem provocar mudanças importantes na percepção de risco e na alocação de capital.
É nesse contexto que as ações cíclicas na B3 ganham relevância. Empresas de varejo, consumo discricionário, construção civil e incorporação imobiliária tendem a apresentar maior sensibilidade ao ciclo econômico porque seus resultados dependem, em diferentes graus, da renda disponível, do acesso ao crédito, das condições de financiamento e do custo de capital.
O material analisado parte de uma tese conhecida no mercado: depois de um período de aperto monetário, uma eventual flexibilização da política de juros pode favorecer a rotação de capital para ativos de maior risco. O mecanismo é relativamente simples: juros menores reduzem a atratividade relativa de determinados instrumentos de renda fixa, diminuem o custo financeiro de empresas endividadas e podem elevar o valor presente dos fluxos de caixa futuros.
Entretanto, existe uma diferença importante entre queda da Selic e normalização das condições financeiras. Em setembro de 2026, o Banco Central reduziu a meta da Selic para 13,75% ao ano, dando continuidade ao ciclo de redução iniciado em agosto. Ainda assim, o próprio Copom destacou a existência de incerteza elevada, expectativas de inflação acima da meta e necessidade de cautela.
Portanto, a questão central não é simplesmente saber se os juros estão caindo. O verdadeiro problema analítico é determinar quais empresas conseguem transformar um ambiente monetário menos restritivo em crescimento efetivo de lucro e geração de caixa.
O cenário atual: queda dos juros, mas ainda longe de um ambiente de dinheiro barato
O histórico recente da Selic mostra a magnitude do ciclo monetário brasileiro. A taxa passou por sucessivos aumentos, alcançando 15% ao ano no final de 2025 e permanecendo nesse patamar até o início de 2026. Depois, iniciou uma trajetória de redução: 14,75% em março, 14,50% em abril, 14,25% em junho, 14% em agosto e, finalmente, 13,75% em setembro de 2026.
Essa sequência é relevante porque evidencia que o processo atual não representa uma mudança abrupta para uma política monetária expansionista. Trata-se, até o momento, de uma calibração gradual.
O Banco Central também aponta sinais de moderação da atividade econômica, especialmente nos setores mais cíclicos, embora a economia continue resiliente e o mercado de trabalho permaneça aquecido. Ao mesmo tempo, as expectativas de inflação para 2026 e 2027 estavam em 4,9% e 4,3%, respectivamente, acima da meta.
Esse quadro cria uma situação particularmente interessante para o mercado acionário.
De um lado, a direção dos juros tornou-se menos restritiva. De outro, o nível absoluto da Selic continua suficientemente elevado para manter a renda fixa competitiva e preservar uma taxa de desconto relevante para os ativos de risco.
Interpretação: o mercado pode começar a antecipar os benefícios de juros menores muito antes de a economia sentir integralmente esses efeitos. Porém, quanto maior a distância entre a expectativa de cortes e a efetiva melhora dos resultados corporativos, maior o risco de algumas ações se valorizarem antes dos fundamentos.
O mecanismo de transmissão: por que a Selic influencia tanto as ações?
A relação entre juros e ações não ocorre por apenas um canal. Ela se manifesta simultaneamente no valuation, no custo da dívida, no crédito ao consumidor, na atividade econômica e na preferência dos investidores.
WACC e valuation
Um dos mecanismos mais importantes é o WACC — Weighted Average Cost of Capital, ou custo médio ponderado de capital.
Em termos simples, o WACC representa uma estimativa do custo que uma empresa enfrenta para financiar suas operações considerando capital próprio e dívida.
Em modelos de Fluxo de Caixa Descontado, os fluxos financeiros futuros são trazidos para o valor presente utilizando uma taxa de desconto. Quanto maior essa taxa, menor tende a ser o valor presente dos fluxos futuros.
A Selic não é simplesmente igual à taxa de desconto utilizada em um valuation, mas funciona como uma importante referência para o custo de oportunidade e para a estrutura das taxas de juros da economia.
Por isso, empresas cuja maior parcela do valor está associada a resultados futuros — característica frequentemente associada a negócios de crescimento ou de perfil mais cíclico — podem apresentar elevada sensibilidade às mudanças nas taxas de desconto.
O ponto central é que valuation e lucro operacional são dimensões diferentes.
Uma empresa pode ter seu valor teórico beneficiado por uma redução da taxa de desconto, mas continuar apresentando resultados ruins. Da mesma maneira, uma empresa pode melhorar seus lucros e ainda assim não oferecer uma ação barata se o mercado já tiver antecipado essa recuperação.
Essa distinção é fundamental para evitar uma interpretação simplista do ciclo.
O deslocamento relativo entre renda fixa e renda variável
Durante períodos de juros elevados, a renda fixa oferece uma alternativa competitiva para o capital. O investidor não precisa necessariamente assumir o risco de uma empresa altamente endividada quando títulos de menor risco proporcionam remuneração elevada.
Quando os juros começam a cair, essa comparação muda.
Isso não significa que todo o dinheiro da renda fixa migrará automaticamente para a Bolsa. Investidores possuem diferentes objetivos, prazos e tolerâncias a risco.
O que muda é a atratividade relativa entre as classes de ativos.
Assim, uma queda consistente da Selic pode favorecer a procura por ações, especialmente aquelas que apresentam potencial de recuperação operacional e valorização de múltiplos.
O que caracteriza uma ação cíclica?
Ações cíclicas são aquelas cujos resultados tendem a acompanhar com maior intensidade os ciclos econômicos.
Entre os exemplos mais evidentes no mercado brasileiro estão empresas relacionadas a:
- varejo;
- comércio eletrônico;
- vestuário;
- eletrodomésticos;
- construção residencial;
- incorporação imobiliária;
- determinados segmentos ligados ao consumo discricionário.
A B3 mantém o Índice de Consumo (ICON) justamente para acompanhar o desempenho médio de ativos de maior negociabilidade e representatividade dos setores de consumo cíclico, consumo não cíclico e saúde.
Para o setor imobiliário, o IMOB acompanha ações representativas das atividades de exploração imobiliária e construção civil.
Esses índices são úteis porque permitem observar o comportamento de grupos setoriais em vez de analisar exclusivamente uma empresa.
Entretanto, um índice não elimina a necessidade de análise individual. Dentro de um mesmo setor podem existir empresas com níveis completamente diferentes de dívida, margens, governança, liquidez, qualidade dos ativos e capacidade de geração de caixa.
Varejo: onde juros menores podem chegar diretamente ao consumidor
O varejo discricionário é um dos segmentos mais sensíveis à combinação entre juros, crédito e renda disponível.
Quando o custo do crédito permanece elevado, famílias endividadas precisam direcionar uma parcela maior de sua renda para o serviço das dívidas. Isso reduz o espaço disponível para compras de bens considerados adiáveis.
Uma eventual melhora das condições financeiras pode produzir três efeitos.
Primeiro, pode reduzir gradualmente o custo de novas operações de crédito.
Segundo, pode facilitar a renegociação de dívidas.
Terceiro, pode aumentar a renda disponível para o consumo.
Porém, existe um ponto que merece atenção: a queda da Selic não significa queda imediata das taxas cobradas do consumidor.
O sistema bancário possui spreads, riscos de crédito, custos operacionais e outros componentes. Portanto, existe defasagem entre a decisão do Banco Central e a percepção do consumidor.
O impacto sobre empresas endividadas
O segundo canal ocorre dentro do próprio balanço das varejistas.
Empresas com dívida pós-fixada vinculada ao CDI podem experimentar redução da despesa financeira quando as taxas de mercado diminuem.
Imagine uma companhia que tenha uma estrutura de dívida significativa. Se sua despesa financeira representa uma parcela relevante do resultado operacional, uma redução do custo financeiro pode produzir impacto significativo no lucro líquido.
Mas essa relação precisa ser analisada individualmente.
Uma companhia altamente endividada pode ser uma das maiores beneficiárias de um ciclo de queda dos juros — e, simultaneamente, uma das mais arriscadas caso a redução seja interrompida.
É exatamente por isso que a análise de dívida precisa acompanhar qualquer tese de recuperação.
Construção civil: uma relação ainda mais complexa com os juros
A construção civil possui uma característica que diferencia o setor do varejo: seu ciclo econômico costuma ser mais longo.
O consumidor não compra apenas um produto. Ele normalmente assume um compromisso financeiro que pode durar décadas.
Por isso, alterações nas condições de financiamento podem afetar diretamente a demanda potencial por imóveis.
A lógica é conhecida: se o financiamento se torna mais acessível, consumidores que anteriormente estavam fora do mercado podem passar a ser elegíveis para crédito.
Porém, novamente, é necessário evitar simplificações.
Baixa renda e médio/alto padrão
O impacto dos juros não é uniforme dentro do setor.
Empresas focadas em habitação popular possuem exposição relevante a mecanismos de financiamento e políticas habitacionais específicas. Isso pode reduzir, em determinados momentos, sua sensibilidade direta à Selic.
Já incorporadoras voltadas ao médio e alto padrão podem apresentar maior exposição ao custo de financiamento de mercado e às condições financeiras dos compradores.
Portanto, afirmar que “construção civil se beneficia da queda da Selic” é insuficiente.
A pergunta correta é:
Qual segmento da construção? Qual estrutura de financiamento? Qual nível de estoque? Qual margem? Qual velocidade de vendas? Qual exposição ao crédito?
O custo dos insumos continua importante
Existe ainda um contraponto relevante.
A redução dos juros não elimina os custos de construção.
Dados do IBGE mostram que o SINAPI registrou alta de 0,44% em agosto de 2026. Em junho, o índice havia acelerado para 1,19%, enquanto o acumulado em 12 meses naquele momento alcançava 7,26%.
Isso demonstra por que o investidor não deve analisar apenas a demanda.
Se os preços de materiais e mão de obra crescerem rapidamente, parte do benefício proporcionado por uma melhora do crédito pode ser absorvida pelos custos.
Para uma construtora, portanto, o resultado depende da combinação entre preço dos imóveis, velocidade de vendas, custo de construção, despesas financeiras e disciplina de capital.
O ambiente econômico atual reforça — mas também limita — a tese
Os dados mais recentes do IBGE mostram um quadro misto.
O PIB acumulado em quatro trimestres até o segundo trimestre de 2026 registrava crescimento de 1,9%, enquanto a taxa de desemprego estava em 5,4%. Ao mesmo tempo, o comércio apresentou queda de 0,8% em julho, segundo o indicador mais recente disponível na página de indicadores do instituto.
Esses dados produzem uma mensagem importante.
O mercado de trabalho permanece relativamente forte, o que ajuda o consumo. Porém, o comportamento do comércio não indica uma aceleração uniforme da atividade.
Portanto, o cenário não pode ser descrito simplesmente como “economia em forte recuperação”.
É mais adequado caracterizá-lo como uma economia ainda resiliente, porém em processo de moderação, convivendo com uma política monetária que começou a ser flexibilizada, mas permanece restritiva.
Essa diferença é importante para a análise das ações cíclicas.
Quais indicadores merecem maior atenção?
A análise de uma ação cíclica precisa combinar indicadores macroeconômicos e microeconômicos.
Dívida líquida/EBITDA
Esse indicador mede, de forma simplificada, quantos anos de geração operacional seriam necessários para quitar a dívida líquida caso o EBITDA fosse mantido constante.
O múltiplo não deve ser analisado isoladamente, mas empresas muito alavancadas possuem maior sensibilidade aos juros.
Uma queda dos juros pode ser extremamente positiva para essas companhias.
Mas a mesma alavancagem aumenta o risco caso a recuperação demore.
ROIC
O ROIC — Return on Invested Capital, ou retorno sobre o capital investido, ajuda a avaliar a eficiência da empresa na utilização dos recursos empregados no negócio.
Uma empresa que gera retorno consistentemente superior ao custo de capital tende a apresentar uma estrutura econômica mais saudável.
P/L futuro
O Forward P/E, ou preço sobre lucro projetado, pode ajudar a avaliar quanto o mercado está pagando pelos resultados esperados.
Aqui surge uma armadilha clássica das ações cíclicas.
Uma companhia pode parecer “cara” porque seu lucro está temporariamente elevado no auge do ciclo.
Da mesma forma, pode parecer “barata” quando seus lucros estão deprimidos no fundo do ciclo.
Por isso, o múltiplo precisa ser interpretado junto com a posição da empresa no ciclo.
Same-store sales
No varejo, o crescimento das vendas em lojas comparáveis é especialmente relevante porque permite avaliar a evolução orgânica do negócio.
Crescimento de receita obtido simplesmente pela abertura de novas lojas não tem o mesmo significado econômico que aumento consistente das vendas das unidades existentes.
Margens e geração de caixa
Lucro contábil não é sinônimo de geração de caixa.
Em uma recuperação cíclica, o investidor deve verificar se a melhora dos resultados está efetivamente chegando ao fluxo de caixa operacional e ao caixa livre.
Pontos fortes da tese de ações cíclicas
A principal vantagem das ações cíclicas durante uma mudança de ciclo monetário é a possibilidade de ocorrer uma dupla recuperação.
A primeira vem do valuation.
Taxas de desconto menores podem elevar o valor presente dos fluxos futuros.
A segunda vem dos resultados.
Juros menores podem reduzir despesas financeiras, estimular consumo e melhorar condições de financiamento.
Quando essas duas forças acontecem simultaneamente, o impacto sobre o preço das ações pode ser relevante.
Outro ponto positivo é a possibilidade de antecipação.
O mercado acionário não espera necessariamente que todos os dados econômicos estejam positivos para começar a reprecificar empresas. Os preços podem incorporar expectativas sobre resultados futuros.
Isso explica por que determinados ativos podem subir enquanto os indicadores econômicos ainda parecem fracos.
Pontos fracos: a queda da Selic não resolve problemas estruturais
O principal risco da tese é confundir sensibilidade a juros com qualidade empresarial.
Uma empresa mal administrada, excessivamente endividada ou com modelo de negócios deteriorado não se torna automaticamente uma boa companhia porque o Banco Central reduziu a Selic.
O ciclo monetário pode melhorar as condições externas, mas não substitui eficiência operacional.
Também existe o risco de o mercado antecipar excessivamente a recuperação.
Se uma ação subir muito antes de os lucros melhorarem, o valuation pode deixar de oferecer margem de segurança.
Esse é um dos principais motivos pelos quais uma análise profissional precisa olhar simultaneamente para:
- preço;
- lucro;
- fluxo de caixa;
- dívida;
- margens;
- retorno sobre capital;
- crescimento;
- qualidade da gestão;
- cenário macroeconômico.
Principais riscos para a tese
Risco fiscal
O comportamento da curva longa de juros pode ser mais importante para determinados investimentos do que a Selic isoladamente.
Se o mercado considerar que a situação fiscal brasileira oferece risco elevado, os juros de longo prazo podem permanecer pressionados mesmo diante de cortes na taxa básica.
Isso reduziria parte do benefício esperado para ativos de duration elevada.
Inflação
O Copom ainda considera a inflação e suas expectativas como elementos centrais para determinar a política monetária.
Em setembro de 2026, o Banco Central projetava IPCA de 5,2% para 2026 no cenário de referência, 3,9% para 2027 e 3,2% para o primeiro trimestre de 2028.
Enquanto as expectativas permanecerem acima da meta, existe menor espaço para cortes agressivos.
Ambiente internacional
O cenário externo também pode alterar o fluxo de capital para mercados emergentes.
O Banco Central destacou incertezas relacionadas ao ambiente internacional e à política monetária das economias avançadas, além de riscos associados a conflitos e preços de commodities.
Isso significa que o investidor brasileiro não deve observar apenas Copom e indicadores domésticos.
O que pode mudar o cenário daqui para frente?
O principal fator a acompanhar é a velocidade da transmissão dos cortes de juros para a economia real.
Se a Selic continuar caindo e, simultaneamente:
- a inflação permanecer sob controle;
- as expectativas melhorarem;
- o mercado de trabalho continuar sustentando a renda;
- o crédito se recuperar;
- a curva longa de juros acompanhar a queda;
- os resultados das empresas melhorarem;
a tese para determinados grupos de ações cíclicas poderá ganhar força.
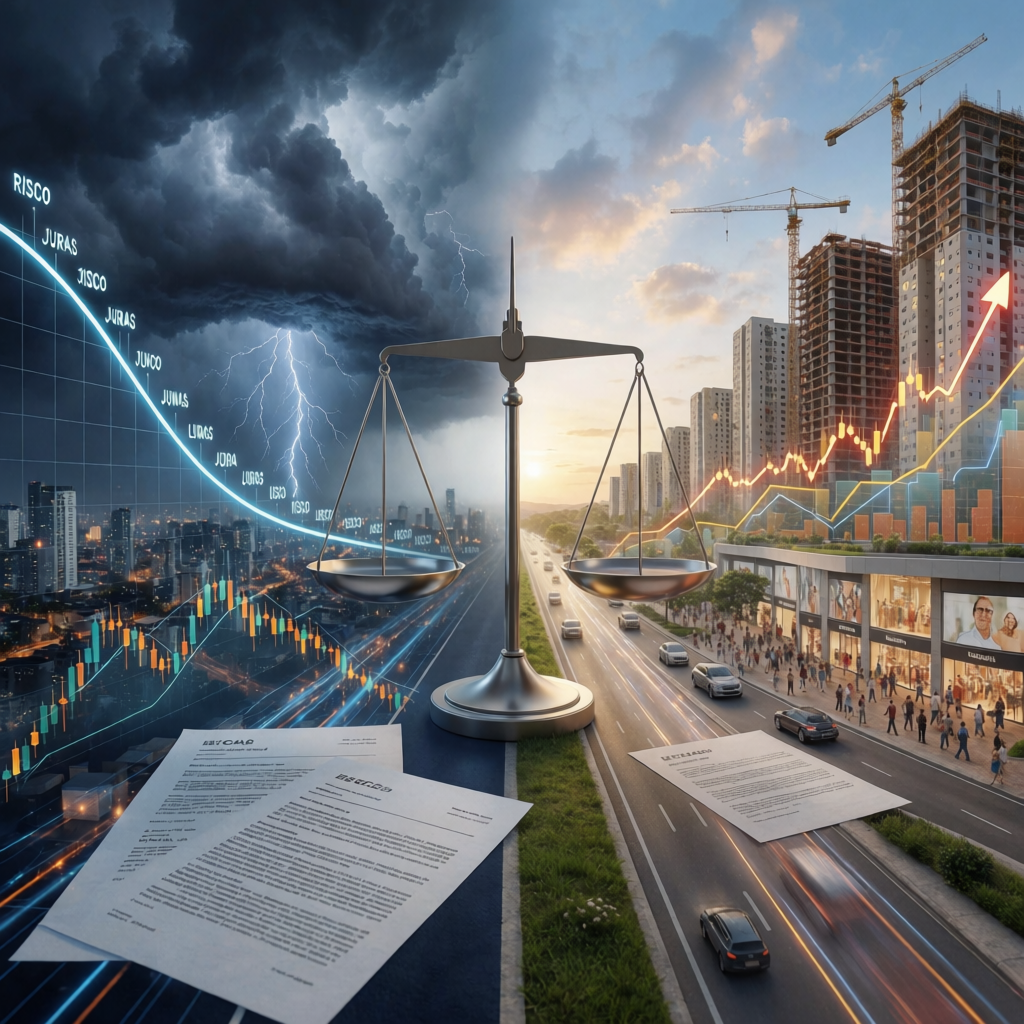
Mas o cenário oposto também é possível.
Caso a inflação volte a acelerar, as expectativas se deteriorem ou o risco fiscal aumente, a curva de juros poderá permanecer pressionada.
Nesse cenário, a queda da Selic de curto prazo poderá produzir benefícios menores do que o inicialmente esperado.
A grande variável, portanto, não é apenas “quanto a Selic caiu?”.
É:
“Quanto do ciclo de flexibilização já está refletido nos preços e quanto ainda precisa aparecer nos resultados das empresas?”
Essa é uma pergunta muito mais útil para o investidor.
Como interpretar a oportunidade sem transformar análise em recomendação
A existência de uma tese favorável não significa que todos os ativos cíclicos devam ser comprados.
Uma abordagem mais prudente é trabalhar com cenários.
Cenário positivo
A inflação converge gradualmente, os juros continuam recuando, a curva longa acompanha o movimento e o crédito melhora.
Nesse ambiente, empresas com boa estrutura operacional podem apresentar expansão simultânea de receita, margens e lucro.
Cenário intermediário
A Selic cai lentamente, mas permanece elevada e o crédito melhora apenas parcialmente.
Nesse caso, a seleção individual torna-se ainda mais importante.
Empresas com balanços fortes podem apresentar desempenho superior às companhias excessivamente alavancadas.
Cenário negativo
A inflação permanece resistente, expectativas se deterioram e os juros longos continuam elevados.
Nesse cenário, empresas que dependem fortemente de financiamento ou crescimento acelerado podem sofrer.
Conclusão: oportunidade existe, mas seletividade é indispensável
A análise das ações cíclicas na B3 mostra que a relação entre juros e Bolsa é muito mais complexa do que a simples regra “Selic caiu, ações sobem”.
O ciclo atual apresenta características potencialmente favoráveis: a Selic já iniciou uma trajetória de redução, a atividade econômica demonstra sinais de moderação e o mercado de trabalho permanece resiliente. Ao mesmo tempo, a taxa básica ainda está em nível elevado, as expectativas de inflação permanecem acima da meta e o Banco Central continua destacando riscos e incertezas relevantes.
Para consumo e varejo, o principal canal de transmissão passa pela recuperação da renda disponível, do crédito e pela redução das despesas financeiras das empresas.
Para construção e incorporação, o mecanismo envolve principalmente crédito imobiliário, demanda, custo de capital, velocidade de vendas e custos de construção.
Em ambos os casos, entretanto, o investidor precisa ir além da macroeconomia.
A empresa é o verdadeiro objeto da análise.
Uma companhia com dívida administrável, geração de caixa consistente, ROIC competitivo, margens sustentáveis e gestão eficiente possui condições muito diferentes de uma empresa que depende exclusivamente de juros baixos para sobreviver.
O próprio comportamento dos índices setoriais reforça a importância dessa análise. A B3 utiliza o ICON e o IMOB como referências para acompanhar, respectivamente, segmentos de consumo e atividade imobiliária, oferecendo instrumentos para observar a evolução desses grupos de empresas.
A principal conclusão, portanto, não é que as ações cíclicas constituam automaticamente uma oportunidade de compra.
A conclusão é mais precisa:
um ciclo de flexibilização monetária pode criar condições especialmente relevantes para a reprecificação de empresas cíclicas, mas o potencial de valorização depende da combinação entre preço, qualidade operacional, estrutura de capital e intensidade da recuperação econômica.
O investidor que deseja explorar esse movimento deve acompanhar não apenas a Selic, mas também a curva de juros, inflação, expectativas, crédito, emprego, vendas do varejo, custos de construção, dívida corporativa, margens e geração de caixa.
Em outras palavras, o melhor posicionamento não nasce de uma aposta isolada na direção dos juros. Ele nasce da capacidade de identificar quais empresas possuem fundamentos suficientes para transformar uma mudança macroeconômica em crescimento sustentável de valor.
Essa distinção é essencial porque a queda da Selic pode abrir uma janela de oportunidade, mas não determina quais empresas serão vencedoras.
A decisão de investimento deve considerar o perfil de risco, horizonte de tempo, objetivos financeiros e valuation de cada investidor. Este artigo tem caráter educacional e analítico e não constitui recomendação de compra ou venda de qualquer ativo.
Fontes e referências
- Banco Central do Brasil — Copom: comunicados, atas e histórico da taxa Selic.
- Banco Central do Brasil — Relatório de Política Monetária, setembro de 2026: cenário macroeconômico, inflação, atividade e política monetária.
- B3 — Índice de Consumo (ICON): metodologia e universo de empresas acompanhadas.
- B3 — Índice Imobiliário (IMOB): metodologia e representação do setor imobiliário.
- IBGE: indicadores de atividade, comércio, inflação, mercado de trabalho e construção civil.
- Material-base fornecido para esta análise: discussão sobre Selic, ações cíclicas, varejo, construção civil, valuation, riscos e indicadores fundamentalistas. – Referência teórica: Aswath Damodaran, estudos sobre valuation, fluxo de caixa descontado e custo de capital.
Share this content:

1 comentário